- Es una prestación para supuestos familiares protegidos, no un pago universal por registrar un nacimiento.
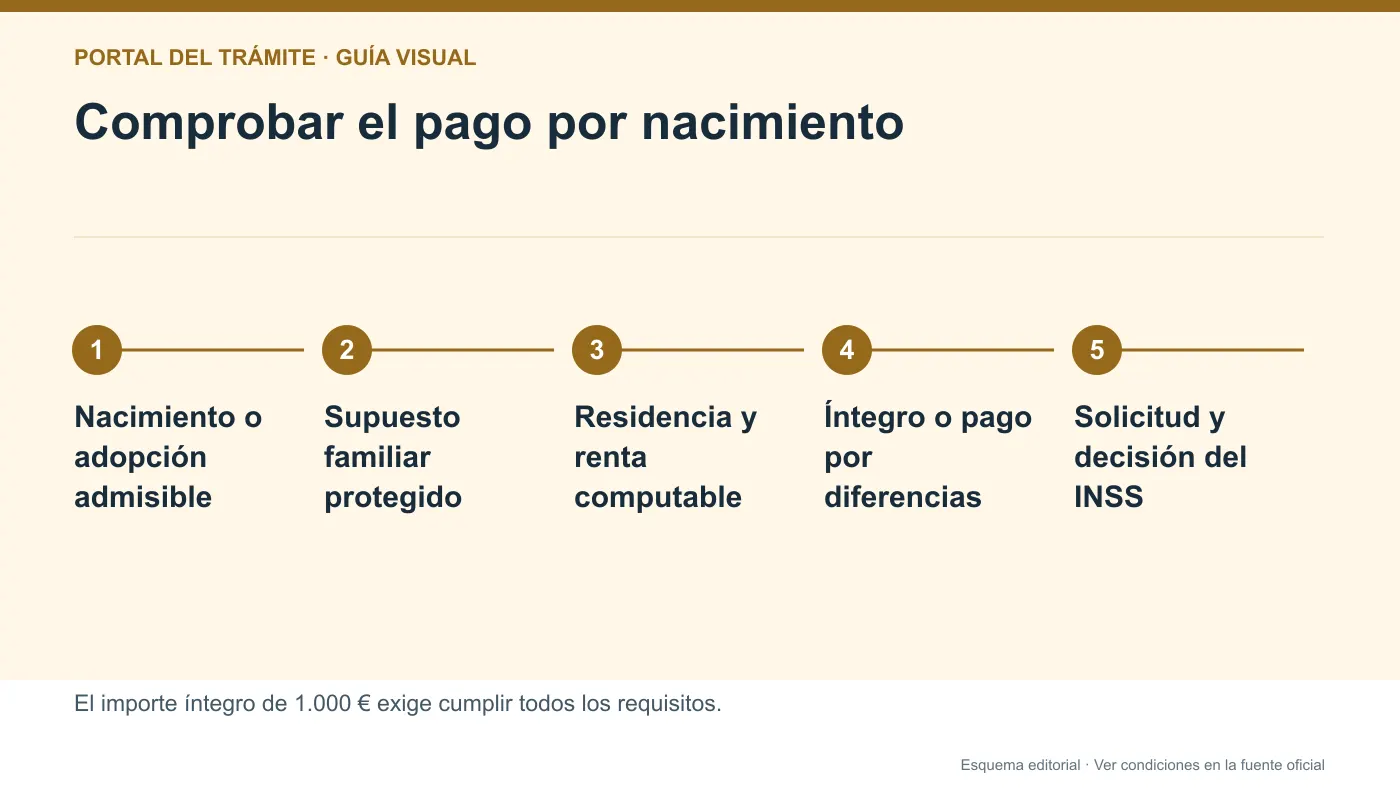
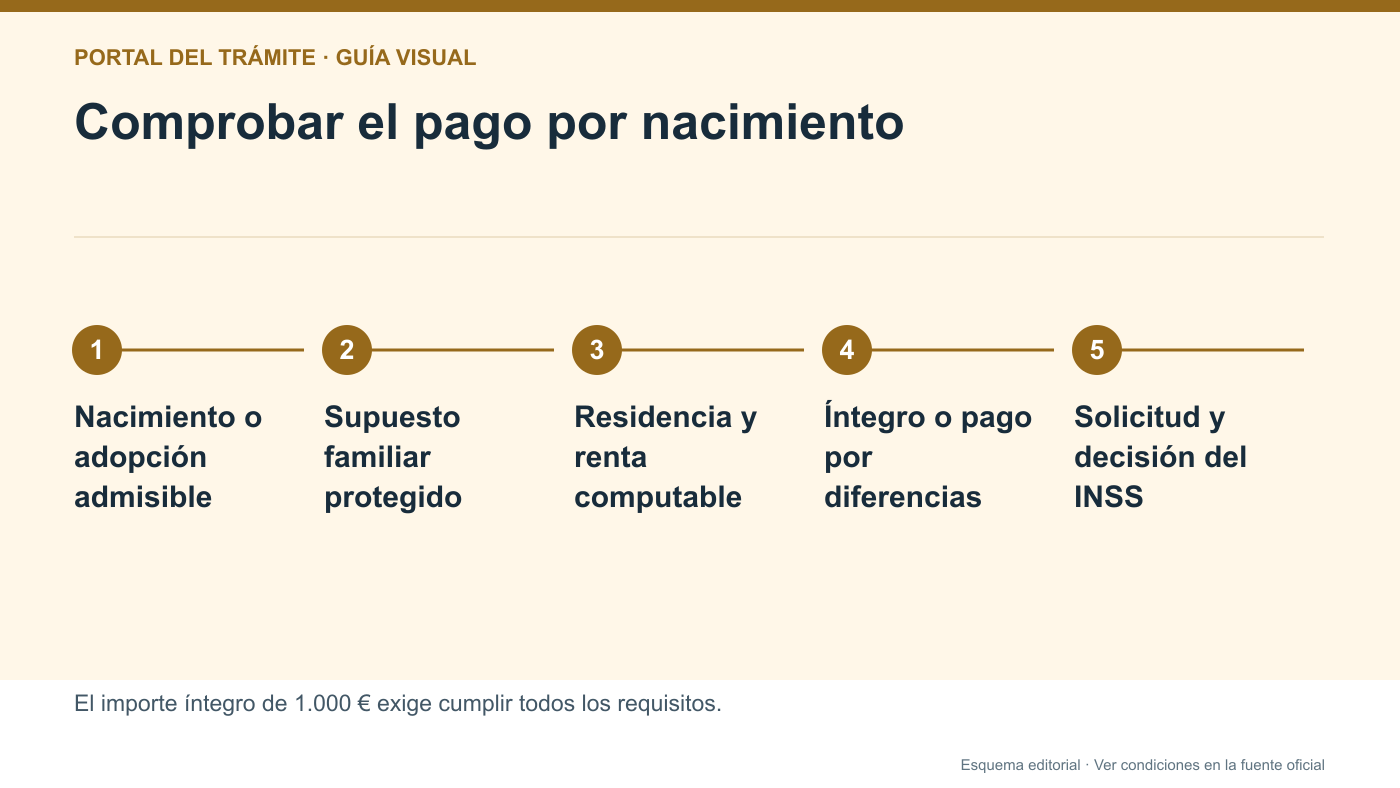
- La cuantía íntegra legal es de 1.000 euros; el derecho y el posible pago reducido dependen de los requisitos.
- Año del nacimiento o adopción, año de solicitud y ejercicio de los ingresos son datos distintos.
- La instrucción 5 del N-1 y la tabla INSS no dan una referencia temporal concordante para hecho y solicitud en 2026; aquí no se elige un límite ni se ofrece cálculo.
Una prestación familiar distinta del permiso de nacimiento
El INSS gestiona una prestación de pago único por nacimiento o adopción en determinados supuestos familiares. Su importe íntegro es de 1.000 euros y puede reducirse por la regla de ingresos. No es una ayuda automática por registrar a un bebé ni una cantidad mensual durante los primeros años.
Se reconoce en familias numerosas o que adquieren esa condición con el nacimiento o adopción, familias monoparentales y supuestos de madre o padre con discapacidad igual o superior al 65 %. También deben cumplirse residencia, condiciones económicas y reglas sobre prestaciones de igual naturaleza. El acogimiento familiar no da derecho a este pago por esa sola circunstancia.
La prestación por nacimiento y cuidado de menor protege el periodo correspondiente con reglas propias. Solicitarla no significa que este pago único esté incluido. Identifica el nombre completo del servicio para evitar tramitar solo el permiso cuando tu intención era examinar también la protección familiar.
Acreditar familia numerosa, monoparentalidad o discapacidad del progenitor
En la vía de familia numerosa, comprueba la condición previa o la adquirida por el nuevo nacimiento o adopción. Prepara el título y su solicitud o renovación según lo exigido por el INSS. El número de hijos y la prueba administrativa deben corresponder a la situación que fundamenta el pago.
Para esta prestación, familia monoparental es la constituida por un solo progenitor con el que convive el hijo y que es el único sustentador de la familia. No se puede sustituir esa definición por cualquier carné autonómico ni concluir que toda separación la cumple. Describe convivencia, sustentación y documentos que permitan examinar el supuesto.
En la vía por discapacidad, el umbral es del 65 % para la madre o el padre. La discapacidad del menor responde a otra prestación, la asignación por hijo con discapacidad. Si ambos hechos concurren, deben examinarse por separado; no intercambies las resoluciones para acreditar un requisito que corresponde a otra persona.
Lugar del nacimiento, adopción y residencia legal
La información oficial exige que el nacimiento se haya producido en España o que la adopción se haya constituido o reconocido por la autoridad española competente. Por tanto, un certificado extranjero traducido no permite afirmar por sí solo que se cumple el supuesto de adopción; identifica el reconocimiento jurídico necesario.
El beneficiario debe residir legalmente en territorio español. La documentación varía para españoles, ciudadanos de la Unión, familiares y otras personas extranjeras. Un NIE es un número identificativo: no acredita por sí mismo cualquier situación de residencia. Revisa el documento de autorización o registro que corresponda a cada persona incluida.
Si el nacimiento tuvo lugar fuera de España, consulta expresamente el requisito territorial antes de invertir tiempo en una solicitud basada en la renta. Si la adopción tiene resolución española, prepara esa resolución y la documentación de filiación. Las fechas del certificado, de la resolución y del reconocimiento no siempre son intercambiables; el INSS debe determinar la relevante para derecho y prescripción.
Ingresos: qué ejercicio está pendiente de aclarar
La ficha del INSS publica una tabla para nacimientos y adopciones de 2026. El artículo 24.1.c del Real Decreto 241/2026 establece cuantía y límites con efectos de 1 de enero de 2026. Distingue esa referencia anual de las instrucciones del impreso.
La instrucción 5 del N-1, versión V.24 de marzo de 2025, pide ingresos del ejercicio anterior al nacimiento o adopción. Además, distingue el límite: si se solicita en el mismo año del hecho remite al ejercicio anterior; si se solicita después, al ejercicio del hecho. Son dos instrucciones distintas, sobre rentas declaradas y sobre límite de comparación.
Para nacimiento y solicitud en 2026, el impreso remite así a un límite anterior y la ficha rotula su tabla para hechos de 2026. Antes de comparar tus rentas, pide al INSS que identifique el ejercicio del límite y la regla aplicable a esas dos fechas. No elijas automáticamente la tabla más reciente ni retrases la solicitud para intentar cambiar de límite.
Los artículos 357 y 358 de la LGSS regulan los requisitos y la posibilidad de pago por diferencias. Sin aclarar el ejercicio pertinente no puede obtenerse de esta guía una cuantía individual fiable; sí puedes preparar la documentación y utilizar el canal oficial de solicitud.
Documentación y declaración de rentas sin mezclar ejercicios
Utiliza el N-1 de prestaciones familiares no contributivas de pago único y selecciona el supuesto real: familia numerosa, monoparental o madre o padre con discapacidad. Parto o adopción múltiples es otra modalidad; su excepción de declaración de ingresos no se traslada a este pago.
- Identificación y prueba del nacimiento o adopción.
- Documentos de residencia cuando correspondan.
- Título de familia numerosa, pruebas de monoparentalidad o resolución de discapacidad del progenitor, según el supuesto.
- Pruebas de renta que respalden el ejercicio indicado en el apartado de ingresos del formulario.
- Representación, si existe, y datos bancarios según las instrucciones del modelo.
El apartado 5.1 y, cuando corresponde, el 5.2 del N-1 identifican las rentas del año anterior al nacimiento o adopción. Comprueba el ejercicio de cada justificante; no sustituyas esos ingresos por el saldo actual de una cuenta ni omitas al otro progenitor cuando deba incluirse.
Conserva separados fecha del hecho, año de solicitud y ejercicio de rentas. Ante la diferencia de fuentes descrita arriba, pide al INSS que identifique el ejercicio del límite y la regla que aplica. No alteres los ingresos reales para que encajen en una tabla ni interpretes la falta de aclaración como inexistencia de la prestación.
Presentar la solicitud al INSS y elegir al beneficiario
Abre el servicio Prestación de pago único por nacimiento o adopción en familias protegidas, enlazado en el catálogo Familia de la Sede, y utiliza el formulario N-1 cuando se requiera. Aunque la dirección del servicio mencione monoparentales, el catálogo describe también familias numerosas y madres o padres con discapacidad; comprueba la modalidad seleccionada.
El modelo contempla certificado o Cl@ve permanente. La vía sin certificado del INSS incluye este grupo de prestaciones y requiere su verificación propia. También puedes presentar el modelo firmado y los anexos en CAISS con cita o enviarlo por correo ordinario a la Dirección Provincial, según el catálogo oficial. No se duplica el pago por solicitarlo ambos progenitores: identifica a quien corresponda conforme al supuesto.
Seguimiento por canal: si presentaste sin certificado, conserva el código de verificación entregado al enviar y vuelve al servicio sin certificado para consultar o aportar documentación. No lo confundas con el número del registro presencial. Para consulta identificada utiliza ¿Cómo va mi prestación? (Tus Gestiones): permite consultar expedientes pendientes y resueltos; la aportación solo se habilita en el plazo permitido y puede exigir identificación más segura. Revisa también «Más antiguas» si ha pasado más de un mes. Si el expediente no aparece, consulta al INSS con el resguardo por el canal de atención o CAISS; no abras una solicitud duplicada para conseguir otra referencia.
Cinco años de prescripción y calendario de respuesta
La Seguridad Social indica que la prestación se solicita dentro de los cinco años siguientes al nacimiento o adopción; su información de trámite sitúa el acceso desde el día siguiente al hecho. Identifica la fecha que corresponde y consulta el cómputo legal, especialmente si se aproxima la prescripción o existe adopción con reconocimiento posterior.
No sustituyas esos cinco años por cinco convocatorias anuales ni por un plazo de quince días del permiso de nacimiento. Se trata de una prestación con régimen propio. Si esperas al último momento para conseguir un documento, pregunta cómo presentar dentro de plazo y subsanar lo que proceda; no presupongas que pedir cita conserva cualquier derecho.
En la gestión de prestaciones familiares el INSS publica 45 días para dictar y notificar resolución. Examina fecha inicial y posibles suspensiones antes de calcularla. Los días administrativos y los plazos en años se computan de manera diferente. Ante una denegación, revisa motivo y vía de reclamación; una respuesta de atención general no sustituye una resolución ni conserva automáticamente el plazo.
Ejemplo de preparación, sin calcular un derecho dudoso
Ejemplo hipotético: el nacimiento y la solicitud se producen en 2026. Prepara el justificante del hecho, la acreditación del supuesto familiar y los documentos de rentas del ejercicio anterior que identifica el N-1. Anota por separado el año de solicitud y conserva la versión del formulario y la tabla consultadas.
Antes de convertir esas rentas en una cifra de pago, la pregunta al INSS es concreta: qué ejercicio del límite aplica a ese nacimiento y solicitud, y en qué regla se basa. Una resta correcta con un límite de otro ejercicio puede dar una conclusión equivocada sobre el derecho.
No necesitas convertir esa duda en una solicitud duplicada ni concluir que no existe la prestación. Conserva la solicitud y el resguardo del canal utilizado y atiende los requerimientos; si hay resolución, revisa su motivación y el límite aplicado antes de decidir la actuación siguiente.
Otras prestaciones y problemas que conviene separar
La información del INSS contempla compatibilidades con otras prestaciones, incluida la de parto o adopción múltiples en su régimen correspondiente. Esa posibilidad no significa que exista un formulario universal que reconozca toda protección familiar. Identifica cada prestación, sus requisitos y si el documento presentado incluye efectivamente la petición.
La ayuda para la infancia tiene umbrales y solicitud distintos. Una ayuda autonómica al nacimiento también puede exigir empadronamiento o plazo propio. Antes de acumular ingresos esperados, revisa las reglas de cada organismo y declara los pagos cuando el procedimiento lo pida.
Si te requieren documentación monoparental, responde sobre sustentación y convivencia, no solo con una explicación de que estás separado. Si cuestionan la familia numerosa, comprueba integrantes y efectos del título. Si hay error de renta, identifica documento, ejercicio y cifra correcta. Tratar el motivo concreto permite resolver la incidencia sin cambiar arbitrariamente el supuesto de acceso ni enviar otra solicitud con datos contradictorios.
Preguntas frecuentes
¿El pago de 1.000 euros corresponde a todo nacimiento?
No. Los artículos 357 y 358 de la LGSS lo vinculan a supuestos familiares protegidos y a los restantes requisitos. Es la cuantía íntegra, no una garantía de cobro para cualquier solicitud.
¿Qué ingresos pide el N-1?
Su instrucción 5 y apartados 5.1 y 5.2 se refieren al año anterior al nacimiento o adopción. Ese ejercicio de rentas debe distinguirse del ejercicio del límite con el que se comparan.
¿Puedo usar la tabla 2026 por solicitar durante 2026?
Esta guía no lo afirma. Para hecho y solicitud en 2026 persiste una referencia temporal distinta entre N-1 y ficha. Pide al INSS que identifique ejercicio y regla; no se elige la tabla más favorable ni la más reciente.
¿Puedo calcular el pago por diferencias con esa tabla?
Primero tiene que quedar identificado el ejercicio del límite aplicable. La modalidad existe en el artículo 358.2, pero sin ese dato no se obtiene aquí una cuantía individual fiable.
¿La discrepancia significa que ya no puedo solicitarlo?
No. No demuestra inexistencia o supresión del trámite. Utiliza los accesos oficiales, conserva el resguardo y atiende la documentación pedida; no retrases la solicitud para intentar cambiar de ejercicio.
¿Qué modelo utilizo y qué conservo después?
El N-1, marcando el supuesto correspondiente. Conserva copia de los documentos y el justificante o código del canal utilizado, y sigue el expediente por ese mismo canal. No lo confundas con el permiso por nacimiento.
Fuentes consultadas
- INSS: prestación por nacimiento o adopción en familias protegidas
- Seguridad Social: formularios de prestaciones familiares de pago único
- Ley General de la Seguridad Social, artículos 357 y 358
- Real Decreto 241/2026: cuantía y límites familiares
- INSS: gestión de prestaciones familiares
- INSS: formulario N-1 e instrucciones de ingresos
- Sede: catálogo Familia y servicio de pago único
- Sede: solicitud y seguimiento sin certificado
- Sede: Tus Gestiones
- LGSS: supuestos y límites de acceso, artículo 357
- LGSS: importe y pago por diferencias, artículo 358
Consulta estas páginas oficiales antes de presentar documentos o pagar tasas. Revisión editorial: .
Usa la guía para orientarte y confirma siempre el trámite en el organismo competente.