- Distingue tasa sin aplicar, duplicidad de pago y desistimiento de un servicio ya solicitado.
- La petición de devolución es gratuita y requiere justificante, motivo e identificación del pago.
- El IBAN debe pertenecer a la persona que pagó la tasa; representar no cambia al beneficiario.
- La ficha contiene mensajes contradictorios sobre el aviso de resolución: conserva el registro y comprueba también el abono.
Elegir el motivo antes de pedir la devolución
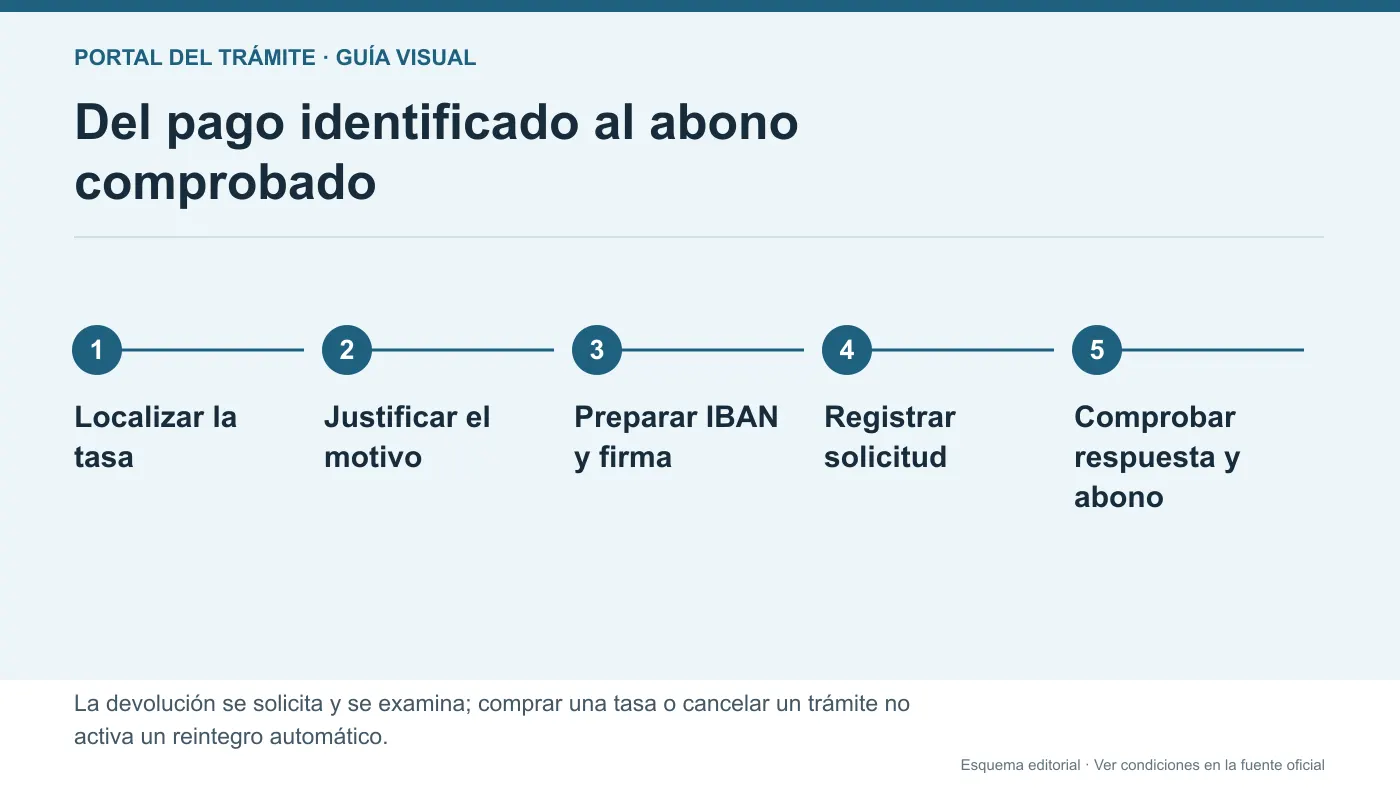
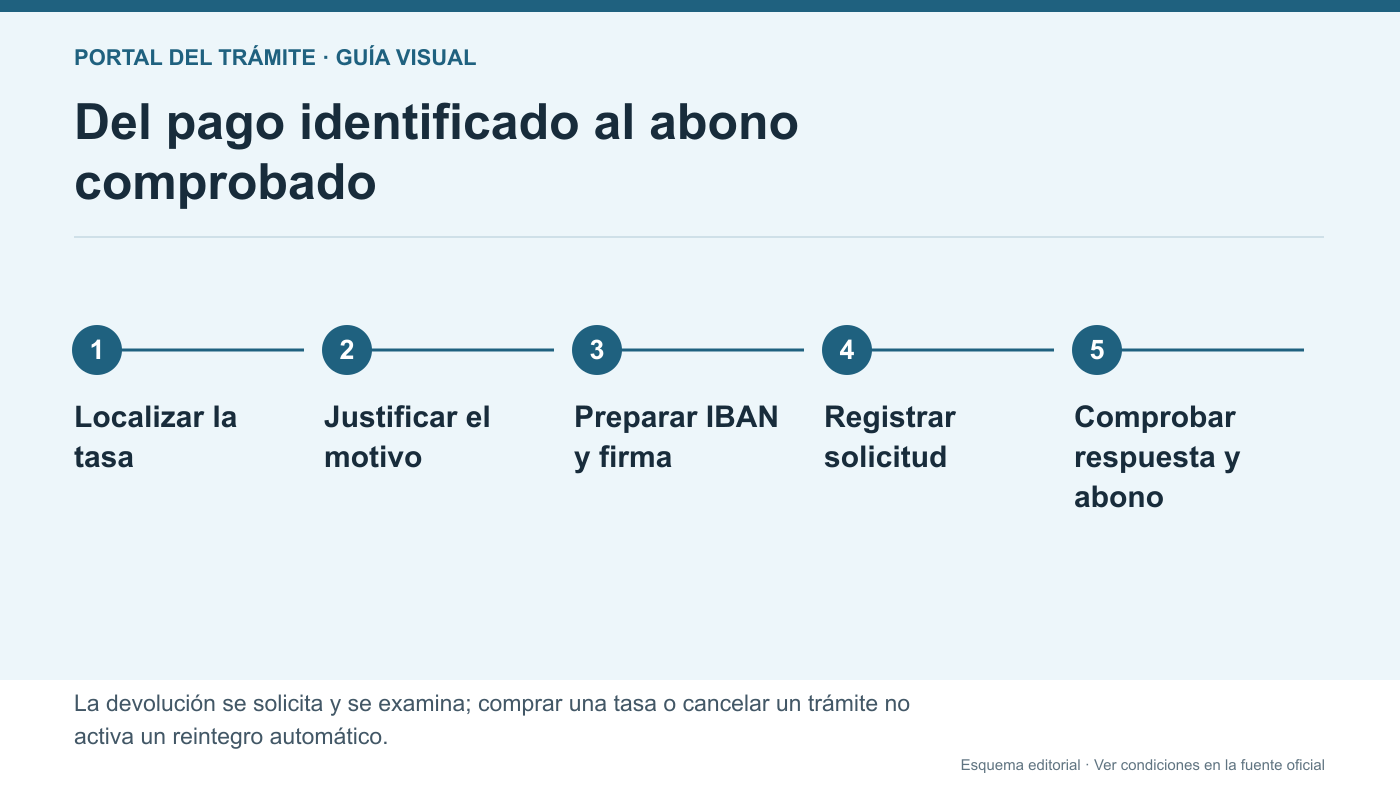
La DGT permite solicitar la devolución de una tasa pagada por error o que no vas a utilizar. Entre los ejemplos publicados están duplicidad, exceso de importe y pago de un trámite no sujeto a tasa. El primer paso es describir qué ocurrió con un pago concreto, no pedir que se devuelva indistintamente todo lo gastado en una gestión.
Anota tipo y número de tasa, fecha, importe, persona pagadora y servicio al que iba destinada. Si hay dos cargos, comprueba que son dos pagos y no dos documentos del mismo pago. Si el problema es una sanción, el modelo comparte formulario, pero utiliza otro bloque y necesita identificar su expediente. La guía de pago de multas DGT ayuda a reconocer ese justificante diferente.
Tasa sin utilizar y desistimiento no son el mismo supuesto
Una tasa comprada y todavía no aplicada puede identificarse en el servicio de pagos. La ficha admite pedir devolución si no vas a utilizarla. En cambio, abandonar un expediente después de solicitar el servicio no demuestra por sí solo que el ingreso fuera indebido: explica qué se inició, qué actuación llegó a realizarse y por qué pides el reintegro.
El artículo 7 de la Ley 16/1979 sitúa el devengo al solicitar el servicio sujeto a tasa, y su artículo 13 contempla el servicio no realizado por causa imputable a la Administración. Estas reglas no equiparan cualquier desistimiento a una devolución obligatoria. Una cancelación personal, una denegación o un resultado desfavorable requieren examinar su causa; no anuncies la cantidad como recuperada antes de que la DGT la compruebe.
Qué importe puedes justificar y qué queda fuera
En una duplicidad, identifica el pago debido y el que consideras duplicado; en un exceso, explica la diferencia entre lo ingresado y lo exigible. El artículo 221 de la Ley General Tributaria contempla ambos supuestos. Si reclamas una tasa de un servicio exento, comprueba que la exención se aplica precisamente a esa persona y actuación: no se extiende a todos sus trámites.
La Ley de tasas de Tráfico delimita servicios y actividades del organismo. Esta solicitud no sirve para recuperar automáticamente honorarios de gestoría, reconocimientos médicos u otros servicios contratados aparte. Separa en las facturas la tasa pública y los demás conceptos. Tampoco sustituye un recurso contra el trámite principal ni convierte una disconformidad con una multa en una tasa duplicada.
Recuperar el justificante y comprobar si la tasa está aplicada
En el servicio de pago y consulta de tasas de la DGT, la opción de consultar pedidos permite comprobar si una tasa se ha utilizado y recuperar información del pago. La sede admite búsqueda por referencia o NRC, autoliquidación y fechas. En miDGT también se ofrece la gestión del historial de tasas. Esa consulta sirve para preparar la prueba, no para confirmar una devolución ya aprobada.
Si un pedido incluye varias tasas, identifica la concreta que reclamas y evita confundir el total del pedido con el importe solicitado. Guarda el justificante completo y relaciona cada número con su uso. Si no logras localizarlo, reúne los datos del cargo y consulta cómo recuperarlo antes de enviar únicamente una captura bancaria sin identificación suficiente del ingreso.
Documentación que explica el pago y el derecho reclamado
La ficha exige el impreso de devolución cumplimentado y el justificante del pago. Para ingresos por banco, señala los ejemplares para Administración e interesado del modelo 791 con constancia del abono. Si la causa es una resolución de recurso o reclamación, adjunta copia de esa resolución. El modelo también contempla motivos como duplicidad, exceso y servicio no efectuado por causa de la Administración.
Añade una explicación breve que conecte documentos y petición. Para duplicidad, relaciona los dos justificantes y cuál se utilizó; para una tasa no aplicada, identifica esa circunstancia; para una exención, aporta su acreditación pertinente. Comprueba que los archivos se abren y que se leen números, fechas e importes. Firmar el formulario sin adjuntar la prueba del pago deja sin acreditar el elemento principal de la reclamación.
Solicitante, representante e IBAN del beneficiario
La DGT identifica como interesado a quien pagó la tasa y permite actuar a una persona autorizada. El modelo 17 pide datos de contacto, importe, tipo de tasa, motivo, firma e IBAN. La cuenta debe pertenecer a la persona pagadora, que figura en los datos del interesado; la cuenta del representante no pasa a ser válida por presentar él la solicitud.
Revisa el IBAN dígito a dígito y utiliza una cuenta operativa de esa persona. No confundas el número de tarjeta con el de cuenta. La ficha no enumera un certificado de titularidad bancaria como documento obligatorio general; puede ser útil tener la información de titularidad disponible si surge una comprobación. Incluye teléfono y correo correctos para que puedan contactar contigo ante un problema con el abono.
Autorizar a otra persona sin compartir tus credenciales
La ficha indica que la representación electrónica se autoriza en el Registro de Apoderamientos de la DGT, para Solicitud de devolución, dentro de Tasas. Revisa a quién autorizas y qué trámite abarca. La guía de apoderamiento administrativo explica alcance y vigencia; en esta gestión hay que seguir además las instrucciones específicas publicadas por Tráfico.
Al presentar por registro, el representante selecciona esa condición e incorpora sus datos y los del representado. Para actuación presencial, la DGT contempla alternativamente su modelo de otorgamiento firmado y gratuito. Su ficha aclara que quien entrega los documentos en ventanilla no tiene por qué ser el solicitante: entregar una solicitud firmada y actuar como representante son situaciones que conviene distinguir al preparar la documentación.
Presentar electrónicamente y conservar el resguardo final
- Accede desde la ficha oficial de devolución al registro indicado, con DNI electrónico, certificado o Cl@ve.
- Identifica al interesado y, si procede, la representación. La guía de Cl@ve ayuda a preparar el acceso personal.
- Selecciona como organismo destinatario la Jefatura donde ibas a realizar el trámite.
- Escribe el asunto indicado por la DGT: solicitud de devolución de tasas, junto al número de la tasa.
- Adjunta impreso firmado, justificantes y pruebas del motivo. Revisa destinatario, importe e IBAN antes de enviar.
- Registra y conserva el justificante completo, con fecha y referencia.
La guía del Registro Electrónico General permite comprobar qué acredita el recibo. Subir anexos o rellenar el borrador no acredita la presentación final.
Entrega presencial sin cita y coste de la solicitud
El apartado específico de medios de la ficha permite entregar toda la documentación en la ventanilla de información o incidencias de una Jefatura u Oficina de Tráfico sin cita previa. Es una instrucción concreta de esta devolución; no debe trasladarse a otros trámites que sí requieren cita. Comprueba localización y atención de la oficina antes de desplazarte y conserva una copia del conjunto presentado.
La atención presencial está reservada a particulares y sus representantes. Empresas y otras personas jurídicas, también cuando actúan representadas, deben utilizar medios electrónicos. La solicitud de devolución es gratuita: no se paga otra tasa para reclamar la anterior. Al entregar, solicita constancia de recepción para poder identificar después el expediente y acreditar qué documentos y petición presentaste.
Prescripción para pedirla y tiempo para obtener respuesta
La Ley General Tributaria establece cuatro años de prescripción del derecho a solicitar devoluciones, con reglas de inicio e interrupción en los artículos 67 y 68. Para un ingreso indebido, el cómputo puede depender del pago, de la autoliquidación o de una resolución firme. No apliques una fecha límite única a todos los casos: conserva esos hitos y presenta la solicitud en cuanto identifiques el motivo.
La DGT menciona orientativamente hasta seis meses para el reintegro. Para el procedimiento tributario de ingresos indebidos, el artículo 221 remite al 220.2: prevé seis meses para notificar resolución y silencio desestimatorio si se inició a solicitud del interesado. No confundas esa regla con una fecha garantizada de transferencia ni con aprobación automática al transcurrir el tiempo.
Seguimiento, ausencia de aviso y problemas con la cuenta
La ficha contiene una discrepancia: en las instrucciones anuncia información sobre la resolución, pero en su FAQ dice que actualmente no se notifica la estimación y que se ingresa directamente en la cuenta. Por ello, conserva el registro, revisa comunicaciones y comprueba también los movimientos bancarios. Si no encuentras respuesta o abono, consulta a la Jefatura destinataria indicando fecha, referencia y tasa reclamada.
Si requieren documentos o detectan un problema bancario, responde con la referencia del expediente y guarda el nuevo recibo. Un ingreso debe compararse con el concepto e importe reclamados antes de dar el asunto por cerrado. Si hay denegación, revisa su motivación y las instrucciones de recurso; reenviar sin más el mismo formulario no equivale a recurrir una resolución ni garantiza que se revise.
Ejemplo hipotético: dos tasas pagadas para una sola gestión
Ejemplo hipotético: una persona compra dos tasas del mismo tipo por repetir el pago tras un error de pantalla. Consulta el pedido, recupera ambos justificantes e identifica cuál se aplicó al trámite. En la solicitud explica la duplicidad, relaciona los números y pide la cantidad correspondiente al pago que considera sobrante, con un IBAN del propio pagador.
Después guarda el registro y comprueba comunicaciones y cuenta. Si ambas tasas aparecen utilizadas en expedientes distintos, debe aclarar ese dato antes de sostener que existe duplicidad; la coincidencia de importes no lo demuestra. Otro supuesto sería una tasa comprada que nunca llegó a aplicarse: habría que describirla como no utilizada. Estos ejemplos orientan la documentación y no presuponen que la DGT vaya a reconocer el reintegro.
Preguntas frecuentes
¿Me devuelven automáticamente una tasa que no utilizo?
No debes esperar un reintegro automático. La DGT permite solicitarlo y comprobará el pago y el motivo; conserva los justificantes e identifica la tasa concreta.
¿Desistir de un trámite da siempre derecho a recuperar la tasa?
No. Una tasa comprada y no aplicada se distingue de un servicio ya solicitado. Explica la actuación realizada y la causa; el desistimiento por sí solo no acredita un ingreso indebido.
¿Puedo poner el IBAN de quien presenta la solicitud?
Solo si pertenece a la persona que pagó la tasa. La representación permite tramitar, pero no cambia la exigencia de cuenta del pagador indicada por la DGT.
¿Hace falta cita para entregar esta devolución?
El apartado específico de la ficha permite a particulares entregar la documentación en información o incidencias sin cita. Las personas jurídicas y sus representantes deben usar medios electrónicos.
¿Cómo sé que han concedido la devolución?
Comprueba las comunicaciones y el abono. La ficha presenta mensajes contradictorios sobre la notificación, por lo que no conviene depender solo de un correo; consulta a la Jefatura con el registro si no puedes aclararlo.
Fuentes consultadas
- DGT: devolución de tasas, cuenta del pagador y entrega sin cita
- DGT: modelo 17, motivos, justificantes, firma e IBAN
- DGT: consultar pedidos, tasas usadas y recuperación del justificante
- DGT: autorización y consulta de representaciones
- BOE: Ley 16/1979, artículos 3, 5, 7, 12 y 13
- BOE: Ley General Tributaria, artículos 66 a 68, 220.2 y 221
Consulta estas páginas oficiales antes de presentar documentos o pagar tasas. Revisión editorial: .
Usa la guía para orientarte y confirma siempre el trámite en el organismo competente.