- En la compraventa ordinaria el comprador dispone de treinta días desde la firma.
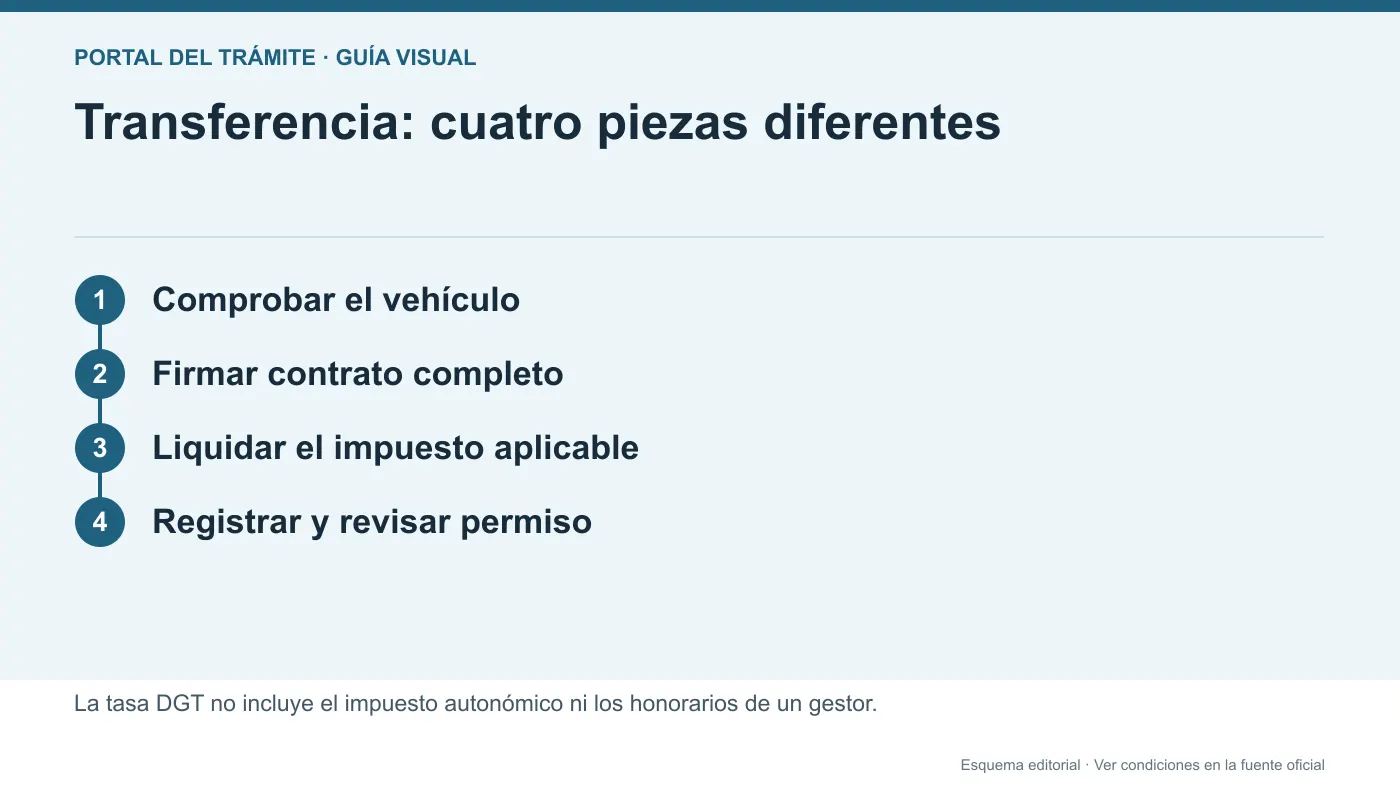
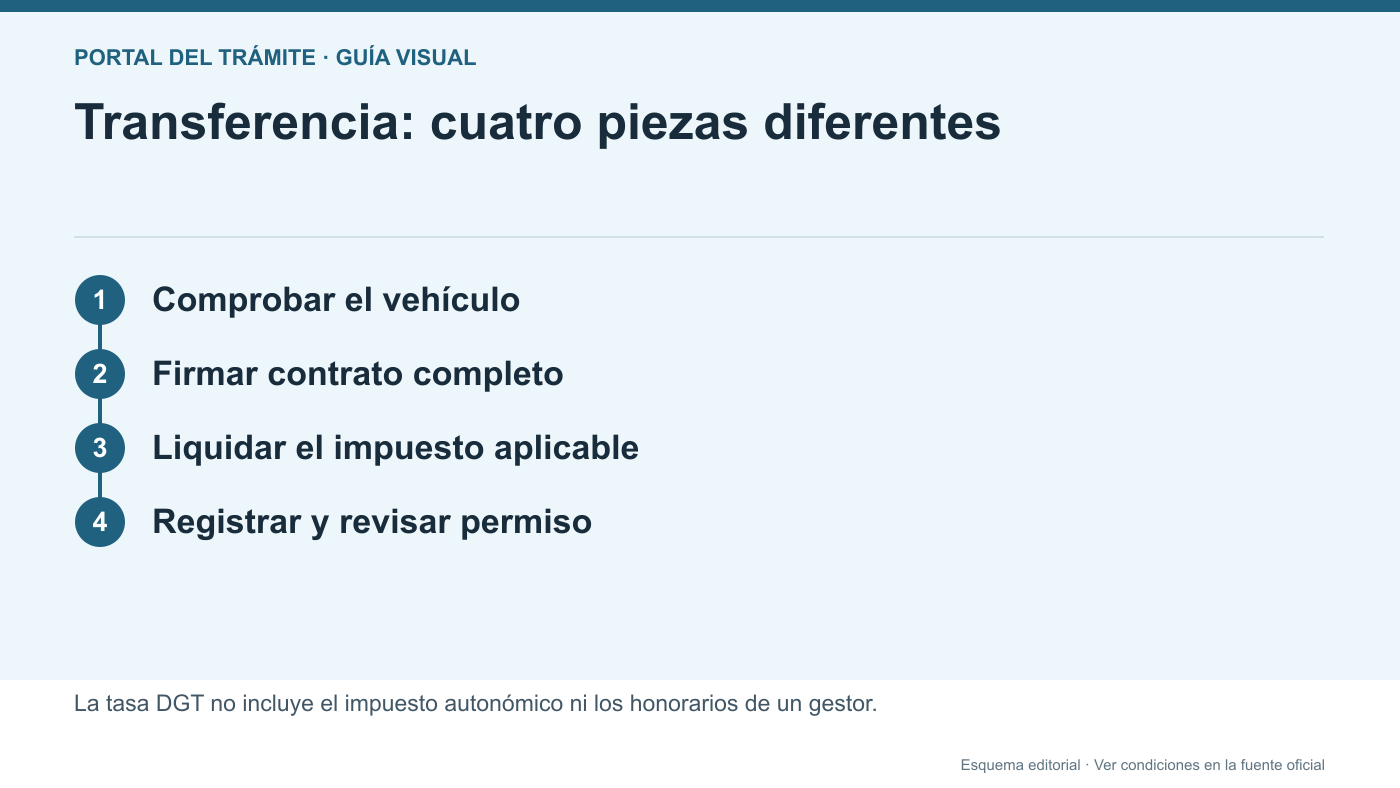
- ITP y tasa de Tráfico son pagos diferentes.
- Herencia, donación y otros supuestos tienen documentación específica.
- El registro de la petición no debe confundirse con la entrega del permiso definitivo.
Antes de empezar: ¿es una compraventa ordinaria?
Esta guía organiza el cambio de titularidad de un vehículo usado comprado por una persona a otra. Primero identifica el motivo de la transmisión. Una donación, una herencia, una adjudicación por separación o un vehículo con circunstancias especiales no deben tramitarse copiando sin más la documentación de una venta ordinaria.
La DGT dispone de un asistente y apartados específicos para elegir el supuesto. Úsalos antes de pagar. En la compraventa ordinaria el comprador debe realizar el cambio en treinta días desde la firma del contrato. Guarda esa fecha y no confundas el plazo con el día en que reservaste cita o decidiste contratar una gestoría.
Contrato, impuesto, tasa y permiso: qué hace cada pieza
| Pieza | Función | No sustituye |
|---|---|---|
| Contrato | Acreditar la operación y sus condiciones. | La inscripción del nuevo titular. |
| ITP o justificación tributaria | Acreditar pago, exención o no sujeción cuando corresponda. | La tasa administrativa DGT. |
| Tasa DGT | Pago del trámite de Tráfico aplicable. | Impuestos ni honorarios privados. |
| Registro de solicitud | Acreditar lo presentado y su fecha. | La resolución de incidencias o documento definitivo. |
Organiza estas piezas por separado. Así podrás localizar qué falta sin repetir pagos o presentar otra compraventa para corregir una incidencia documental.
Comprueba el estado administrativo antes de firmar
Solicita el informe DGT adecuado y revisa la situación del vehículo. La ficha de compra señala condiciones sobre alta administrativa, impuestos y sanciones. Si existe una carga, identifica su tipo: reserva de dominio, embargo y precinto no tienen efectos idénticos ni se resuelven con la misma autorización.
Pregunta por la documentación que acredite la actuación necesaria y contrástala en la ficha oficial de transferencias. No pagues una segunda tasa esperando que elimine un impedimento del registro. Comprueba además que matrícula, datos técnicos y vendedor encajan con los documentos de la operación. El informe por sí solo no garantiza el estado mecánico ni sustituye la inspección que consideres necesaria.
Cómo preparar un contrato que permita identificar la operación
La DGT ofrece un modelo de compraventa. Su información identifica como datos básicos comprador, vendedor, vehículo, precio y fecha y hora de firma; recomienda la firma de todas las hojas. Utiliza una copia completa y legible, sin dejar páginas sin relación con el resto del documento.
Como comprobación práctica, confronta los identificadores antes de firmar y conserva una versión para cada parte. Si hay circunstancias especiales o condiciones pendientes, no las sustituyas por un acuerdo verbal incompatible con lo que luego aportarás. La guía no redacta un contrato a medida ni determina la validez de cláusulas particulares: cuando exista conflicto o una operación compleja, solicita asesoramiento específico.
ITP: consulta la comunidad autónoma y no inventes un porcentaje
En la compra ordinaria entre particulares, la DGT pide justificar pago, exención o no sujeción del impuesto aplicable, mediante los modelos autonómicos correspondientes, como 620 o 621. Consulta la administración tributaria autonómica competente según las instrucciones de tu caso. No hay aquí un porcentaje único válido para cualquier coche y territorio.
Conserva el justificante e identifica el vehículo y la operación a los que se refiere. Si compras a una empresa o se trata de otro tipo de transmisión, revisa su tratamiento documental y fiscal específico; una factura y un contrato entre particulares no son piezas intercambiables por defecto. La dirección fiscal también importa: si necesitas actualizarla ante Hacienda, utiliza la gestión de domicilio fiscal, sin asumir que actualizar el padrón realiza todas las comunicaciones.
Tasas DGT y presentación de la transferencia
La sede consultada fija 55,70 euros, tasa 1.5, para la transferencia ordinaria de los vehículos correspondientes y 27,85 euros, tasa 1.2, para ciclomotores. Confirma el importe vigente y el supuesto antes de pagar. No presentes esas cifras como coste total de comprar un coche: faltan el impuesto y, si los contratas, servicios privados.
- Abre la transferencia oficial y elige el supuesto.
- Completa los datos de comprador, vendedor y vehículo.
- Aporta contrato y acreditación tributaria que correspondan.
- Paga o aplica la tasa correcta y revisa el resumen.
- Registra la solicitud y guarda el justificante.
Si compras una tasa antes, conserva su referencia y comprueba que no la has utilizado ya en otro trámite.
Después de presentar: incidencias y documento final
Revisa las comunicaciones del trámite y atiende cualquier subsanación desde la solicitud correspondiente. No abras otra transferencia de la misma operación solo porque falte un documento. Compara el contenido finalmente aportado con el requerimiento y conserva el justificante de cada envío.
La continuidad hasta el nuevo permiso depende del canal y de que no existan incidencias. No se garantiza desde aquí una entrega inmediata de cualquier solicitud online. Antes de circular, revisa ITV, seguro y la documentación que acredita tu situación. Una petición de transferencia no autoriza por sí sola a circular si existe otra circunstancia que lo impida.
Ejemplo de presupuesto y comprobación final
Ejemplo orientativo: una persona compra un turismo usado a un particular. Separa en su presupuesto el precio, el impuesto autonómico, la tasa DGT de la transferencia ordinaria y los servicios opcionales. Comprueba el informe, firma el contrato, obtiene el justificante tributario y registra la gestión. No utiliza el precio de una gestoría como si fuera una tasa oficial.
- Supuesto y fecha de transmisión identificados.
- Incidencias administrativas aclaradas.
- Contrato completo conservado.
- Impuesto y tasa documentados por separado.
- Registro y comunicaciones guardados.
Para restricciones de circulación, consulta la etiqueta ambiental y la ordenanza del municipio. Cambiar de titular no cambia automáticamente las condiciones ambientales del vehículo.
Preguntas frecuentes
¿Qué plazo tiene el comprador?
En la compraventa ordinaria descrita por la DGT, treinta días desde la firma del contrato. Otros supuestos tienen instrucciones específicas.
¿La tasa de 55,70 euros incluye el ITP?
No. La tasa DGT y el impuesto autonómico son conceptos distintos. Confirma la tasa vigente y la tributación de tu operación.
¿Una reserva de dominio se borra con la transferencia?
No debe suponerse. Revisa la cancelación o actuación admitida y la documentación correspondiente antes de tramitar.
¿Sirve esta lista para una herencia?
No como lista cerrada. La DGT tiene un supuesto específico por fallecimiento con otros documentos y plazos.
Fuentes consultadas
Consulta estas páginas oficiales antes de presentar documentos o pagar tasas. Revisión editorial: .
Usa la guía para orientarte y confirma siempre el trámite en el organismo competente.