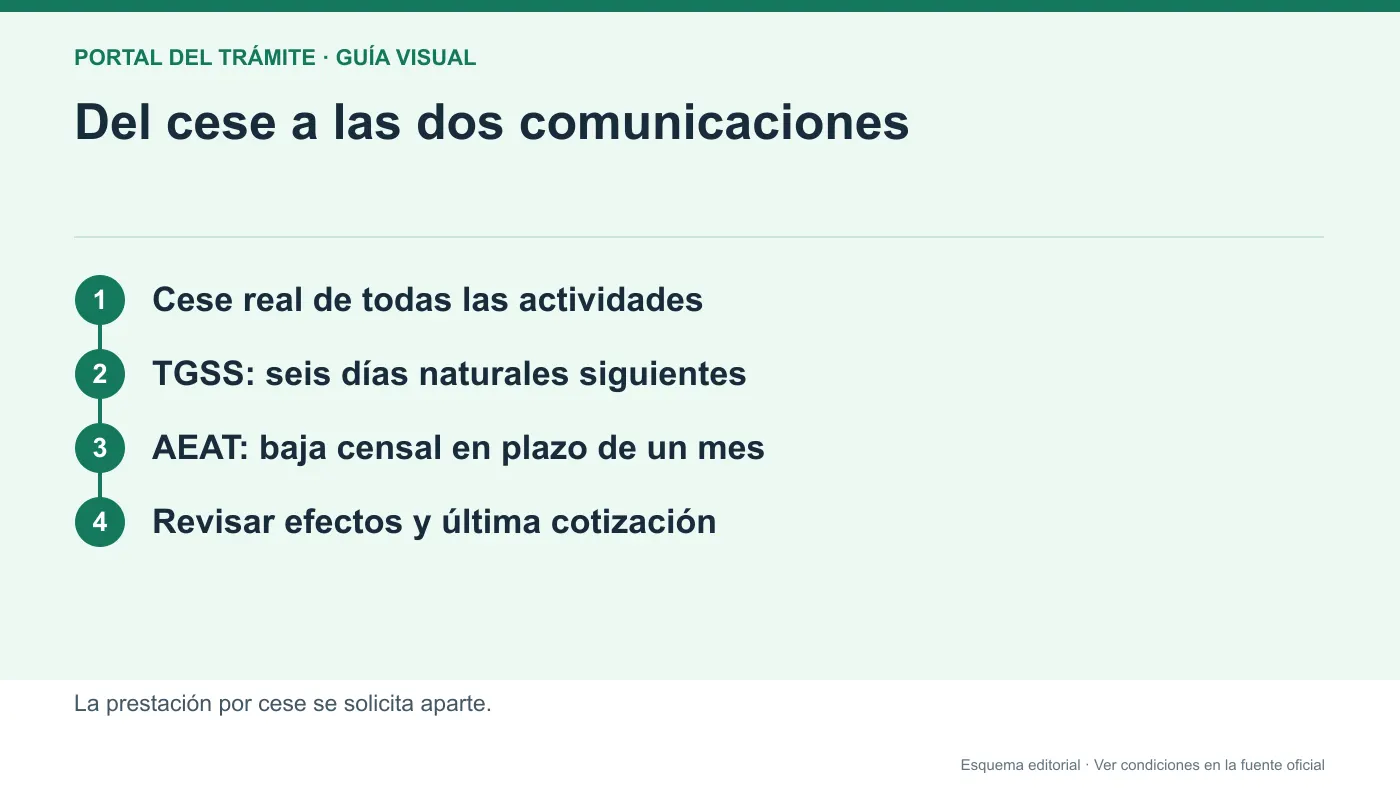
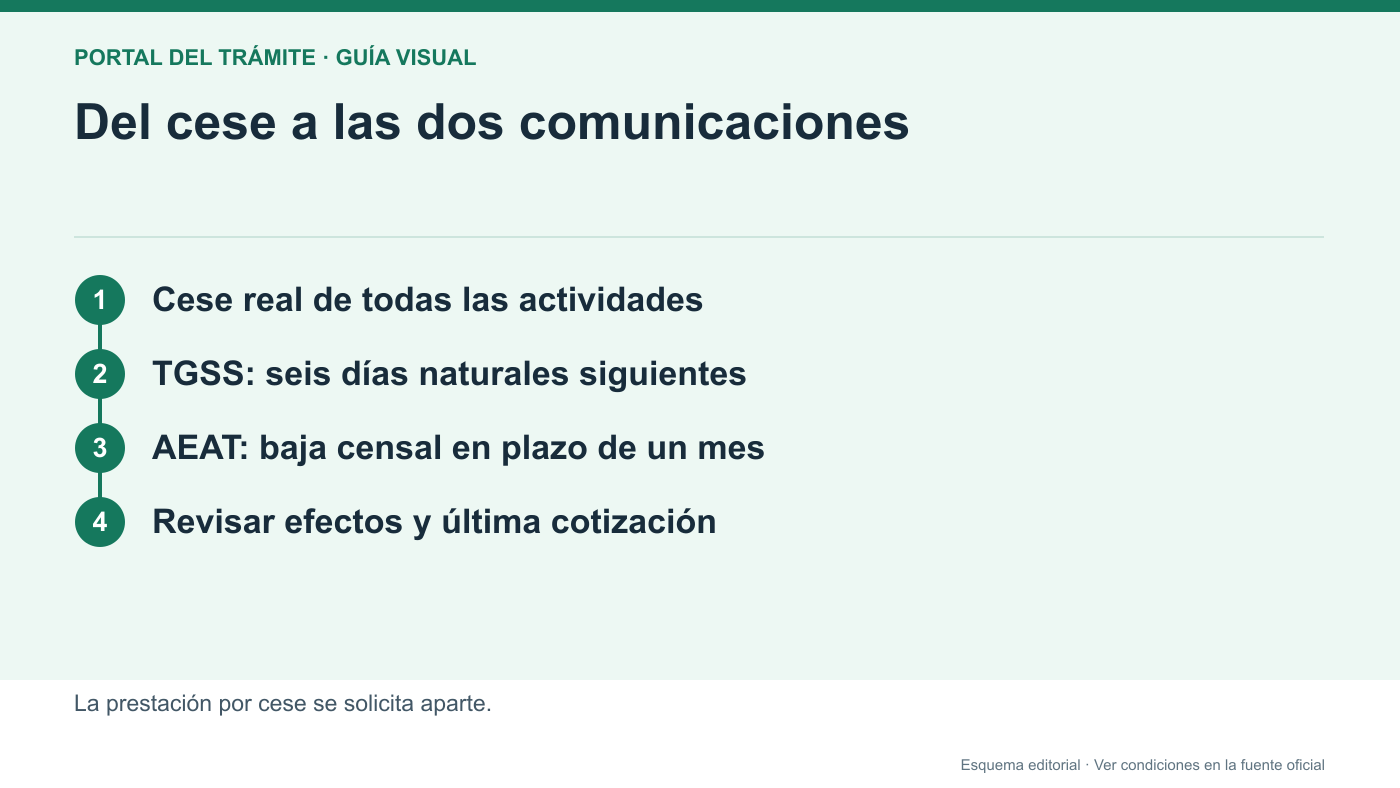
- La baja personal procede cuando dejas todas las actividades por cuenta propia comunicadas.
- El plazo vigente es de seis días naturales siguientes al cese; se puede anticipar hasta 60 días.
- La baja censal en AEAT es otra comunicación, con su plazo general de un mes.
- La baja no concede automáticamente protección por cese ni extingue deudas anteriores.
Distingue el cierre total del fin de una actividad
La baja en trabajo autónomo comunica que dejas de desarrollar todas las actividades por cuenta propia que justifican tu inclusión en RETA. Si sigues trabajando en otra actividad declarada, lo habitual es comunicar el fin de la que termina mediante el servicio específico, manteniendo la situación de alta que corresponda. No tramites un cierre total solo porque has perdido a tu cliente principal.
Antes de decidir, enumera las actividades reales, no únicamente las facturas del mes. Una actividad puede continuar aunque todavía no hayas cobrado. Si cambias de condición, por ejemplo de profesional individual a socio con funciones diferentes, revisa si corresponde una modificación o un nuevo encuadramiento. La guía de alta en Importass ayuda a identificar qué datos se declararon. Esta guía explica el cierre administrativo; no evalúa individualmente si existe derecho a la prestación por cese.
Determina el último día de actividad
La fecha de fin debe describir cuándo dejas de trabajar por cuenta propia, no cuándo quieres dejar de pagar. Revisa servicios pendientes, entregas, contratos y actividad que sigue realizándose. Cobrar una factura por un trabajo terminado anteriormente no prueba por sí solo que continúes prestando servicios, pero la situación fiscal de ese cobro puede tener obligaciones propias.
Prepara una cronología breve: último servicio, terminación contractual, devolución del local si existe y actividades que permanecen. Esa información permite explicar una discrepancia de fechas a la Tesorería. Si el cierre todavía depende de acabar un encargo, evita declarar como definitivo un cese que no se ha producido. La baja anticipada puede prepararse dentro de la ventana admitida, pero tendrás que revisar el trámite si cambia el hecho previsto. Dejar de emitir facturas en tu programa no modifica automáticamente el registro de TGSS.
Plazo vigente: seis días naturales, no tres
El Real Decreto 643/2026 se publicó el 30 de julio y entró en vigor el 1 de agosto de 2026. Su artículo primero modifica el artículo 32.3 del Reglamento de afiliación y fija seis días naturales siguientes al cese. La ficha de Importass también recoge seis días y permite anticipar la comunicación hasta sesenta días.
Para un cese el 13 de octubre de 2026, los seis días siguientes son del 14 al 19, ambos incluidos; es el calendario del ejemplo de esta guía. Sábados, domingos y festivos cuentan como naturales. No uses el antiguo plazo de tres días ni cuentes el propio cese como primero. Anticipa la baja si el cierre es cierto o tramítala al cesar; revisa siempre la fecha de efectos que reconoce TGSS.
Qué datos y pruebas conviene preparar
Importass pide fecha de fin, motivo de baja y código IAE de cada actividad comunicada, junto con la Administración tributaria correspondiente. Ten a mano identificación y datos de las actividades para evitar cerrar la equivocada. La TGSS puede solicitar documentación adicional; la prueba necesaria depende del motivo y de si existe una incidencia sobre la fecha.
Para un cierre ordinario, organiza los documentos que expliquen el último trabajo y la comunicación censal. En un cese con fecha discutida, reúne contratos terminados, documentación de cierre o cualquier prueba pertinente y fechada, sin asumir que una factura aislada resolverá el expediente. Si actúa un representante, debe acreditar esa capacidad por el canal utilizado. Si una sociedad continúa y tú solo dejas una función, identifica la relación concreta que termina: la baja del socio y la desaparición de la entidad no son equivalentes.
Presenta la baja y comprueba sus efectos
- Entra en la ficha oficial de baja en trabajo autónomo.
- Identifícate por un método admitido o utiliza la vía de apoderamiento que corresponda.
- Confirma que quieres dejar todas las actividades que originan el alta.
- Indica el día real de cese, el motivo y los datos fiscales de las actividades.
- Revisa el resumen y completa la presentación.
- Consulta después el documento de baja para verificar fecha de efectos y situación reconocida.
Una programación futura requiere comprobar que el cierre previsto finalmente ocurrió en esa fecha. Si el SMS no llega al móvil registrado, utiliza otro medio admitido o revisa cómo comunicar el nuevo teléfono. No pruebes fechas diferentes hasta que una pantalla te deje continuar. El dato correcto debe poder sostenerse con lo sucedido en la actividad.
Por qué la última cuota puede no ser la esperada
La fecha comunicada y la fecha que produce efectos de cotización deben comprobarse por separado. El Reglamento contiene reglas para las primeras tres bajas en plazo del año natural y para las restantes. En estas últimas puede proceder cotizar hasta el final del mes. No presupongas que toda baja permite pagar únicamente los días anteriores al cierre.
Fuera de plazo, las consecuencias no se resuelven con una división manual de la cuota. Importass advierte de efectos distintos y el Reglamento contempla la comunicación, el conocimiento de TGSS y la acreditación del cese. Si discrepas, revisa la resolución y aporta la prueba concreta por el procedimiento que indique. Un cargo posterior puede corresponder al último periodo, a deuda o a regularización. Compara concepto y periodo del recibo antes de concluir que tu baja no se ha registrado, y evita devolverlo sin aclarar la causa.
La baja en Hacienda y las declaraciones pendientes
Si estabas dado de alta en el censo de empresarios, profesionales y retenedores, comunica también la baja fiscal que corresponda. El calendario de AEAT para 2026 establece, con carácter general, un mes desde el cese para la declaración censal de baja. El modelo es el 036. Ese mes no sustituye los seis días de TGSS ni justifica esperar para la baja de Seguridad Social.
Un plazo de un mes no debe transformarse automáticamente en treinta días: revisa el cómputo del procedimiento y el vencimiento correspondiente a la fecha real. Las declaraciones periódicas, resúmenes o regularizaciones que procedan por la actividad anterior siguen su calendario. Si mantienes otras obligaciones censales, determina qué cambia en lugar de marcar una desaparición completa incorrecta. En territorio foral, comprueba el trámite de la Hacienda competente. Cerrar el alta personal tampoco cancela por sí solo obligaciones como empleador.
Ejemplo: cese el 13 de octubre de 2026
Ejemplo hipotético: Diego termina todas sus actividades el 13 de octubre de 2026. Para organizar la baja cuenta seis días naturales siguientes: del 14 al 19 de octubre. Decide presentarla el propio día de cierre para no depender del último día. La fecha declarada es el 13, aunque el trámite se efectúe después. Comprueba también cuántas bajas en plazo ha tenido durante el año porque eso puede afectar la cotización.
Por separado prepara la baja censal ante AEAT dentro de su plazo general de un mes y revisa las declaraciones del trimestre en que trabajó. No confunde ese mes con una autorización para seguir sin comunicar nada a TGSS.
Cuando llega un recibo, mira el periodo y el concepto antes de reclamar. Si sigue prestando servicios en otra actividad, cambia el planteamiento: tendría que comunicar un cese parcial y comprobar su permanencia en RETA, no aplicar este ejemplo de cierre total.
Prestaciones, deuda y regularización después del cierre
Una baja administrativa no reconoce automáticamente una prestación por cese de actividad. Esa protección tiene requisitos, causas, cotizaciones y un procedimiento propio ante la entidad competente. Tampoco es la prestación contributiva por desempleo del SEPE. La guía del paro contributivo explica el trámite de trabajo por cuenta ajena, que no debe trasladarse sin más a un cierre autónomo.
El fin de la actividad no elimina cuotas impagadas ni impide que TGSS regularice periodos anteriores conforme al sistema de rendimientos. Mantén un seguimiento de la información del ejercicio cerrado, especialmente si la declaración tributaria se presenta después de la baja. Si empiezas otro trabajo, comprueba su alta de forma independiente. Para planificar una futura pensión, conserva y revisa las bases mediante el informe de cotización, en vez de interpretar el cierre como desaparición del historial.
Cómo abordar una baja errónea o una actividad que continúa
Si la fecha de efectos es diferente de la solicitada, identifica primero el motivo: presentación tardía, número de bajas del año o discrepancia sobre el cese. Utiliza el documento de resolución como punto de partida. Explica qué dato discutes y con qué prueba; una consulta genérica sobre “una cuota demasiado alta” puede no permitir resolver la fecha.
Si tramitaste una baja total y después descubres que seguías desarrollando otra actividad, consulta la corrección o alta que corresponda sin ocultar el periodo trabajado. Si tu gestor presentó el trámite, pide el documento generado y confirma la fecha. Puedes obtener una copia mediante el servicio oficial de acreditación de alta, baja o modificaciones. Una llamada aclaratoria ayuda a localizar el procedimiento, pero la modificación de la situación debe quedar comunicada por el canal administrativo adecuado.
Preguntas frecuentes
¿El plazo de baja sigue siendo de tres días?
No para este supuesto vigente desde el 1 de agosto de 2026: son seis días naturales siguientes al cese. El artículo primero del RD 643/2026 modificó el artículo 32.3 del Reglamento de afiliación y su disposición final segunda determina la entrada en vigor. Importass recoge ese plazo.
¿Puedo programar la baja antes de cerrar?
Sí, hasta 60 días antes según Importass. Debes declarar un cese previsto real y revisar qué hacer si se retrasa o cambia; la programación no debe quedar asociada a una fecha que finalmente no ocurrió.
¿Debo salir de RETA si cierro solo una actividad?
Si continúas realizando otra actividad por cuenta propia, comprueba la comunicación de fin parcial. La baja personal del servicio está dirigida a quienes dejan todas las actividades comunicadas.
¿La última cuota siempre se calcula por días?
No. Influyen la presentación en plazo y las bajas anteriores del año. Revisa la fecha de efectos de la resolución y las reglas del Reglamento antes de calcular una devolución por tu cuenta.
¿Importass comunica mi baja fiscal?
Debes atender también la obligación censal ante la Administración tributaria competente. En AEAT la baja general se declara mediante 036 y tiene un plazo de un mes desde el cese, con supuestos específicos.
¿Dar la baja cancela deudas o concede el cese de actividad?
No. Las deudas y regularizaciones previas siguen su gestión. La prestación por cese requiere otra solicitud y comprobar sus requisitos; no nace automáticamente al tramitar la baja en TGSS.
Fuentes consultadas
- Importass: baja en trabajo autónomo
- Importass: documentos de alta, baja o modificaciones
- AEAT: modelo 036 y plazos censales de 2026
- BOE: Reglamento de afiliación, artículos 32 y 46
- BOE: Real Decreto 643/2026, ampliación a seis días
- BOE: Ley General de la Seguridad Social, cotización y cese
- BOE: RD 643/2026, artículo primero y disposición final segunda
Consulta estas páginas oficiales antes de presentar documentos o pagar tasas. Revisión editorial: .
Usa la guía para orientarte y confirma siempre el trámite en el organismo competente.