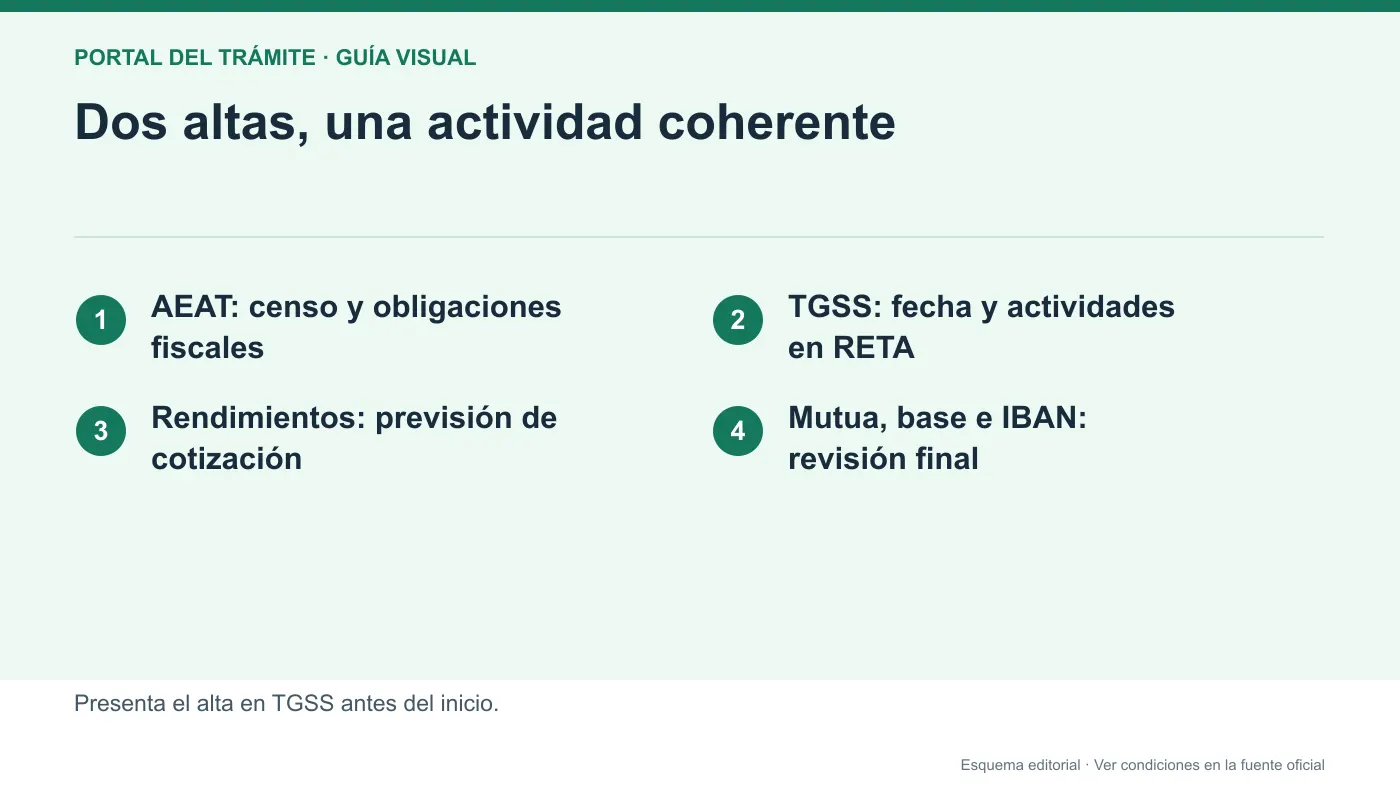
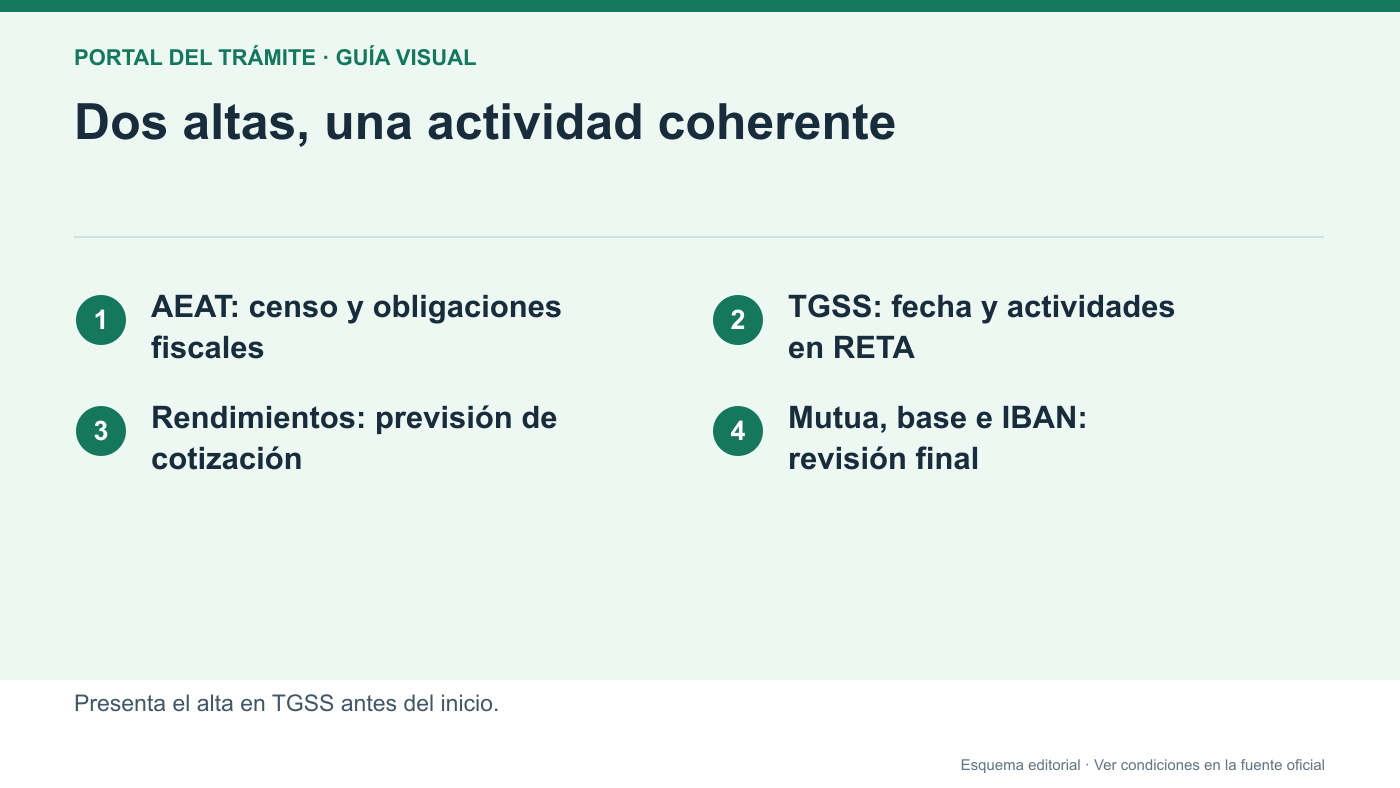
- El alta debe presentarse antes de empezar; puede anticiparse hasta 60 días.
- Ingresos reducidos no eliminan por sí solos la obligación por una actividad personal y habitual.
- En AEAT el modelo censal vigente es el 036; el 037 se suprimió en febrero de 2025.
- El ejemplo corresponde a cotización ordinaria de 2026; no calcula una cuota reducida ni la de colectivos especiales.
Identifica si el alta que necesitas es en RETA
Esta guía acompaña el alta ordinaria de trabajo autónomo en Importass. La TGSS indica que una actividad económica realizada de forma personal y habitual por cuenta propia exige alta con independencia de los ingresos que genere. Cobrar poco o tener un empleo asalariado adicional no constituye por sí solo una exención. La habitualidad y el encuadramiento deben examinarse con los hechos de la actividad, sin convertir un umbral informal de facturación en regla legal.
Si eres socio, familiar colaborador, profesional colegiado con mutualidad alternativa o trabajador del mar, identifica primero tu condición. Algunas pantallas y documentos cambian. Para una duda de encuadramiento, describe quién presta el servicio, para quién, con qué organización y desde qué fecha. Un alta preparada con una condición incorrecta puede producir una cotización equivocada aunque los datos de contacto estén bien.
Coordina TGSS con el alta censal en Hacienda
El alta de Seguridad Social y la declaración censal tributaria responden a obligaciones distintas. Presentar una no sustituye automáticamente la otra. En el ámbito de AEAT, el modelo 036 sirve para altas, modificaciones y bajas censales. El modelo 037 quedó suprimido con efectos de 3 de febrero de 2025; una guía antigua que todavía lo ofrezca no debe orientar una presentación nueva.
Organiza ambas gestiones a partir de la actividad real y su comienzo. La declaración fiscal puede contener circunstancias que requieren estudio, como operaciones preparatorias o varias obligaciones tributarias. No copies fechas mecánicamente si no describen los mismos hechos. Si tributas ante una Hacienda Foral, utiliza su procedimiento correspondiente. El objetivo de la coordinación es que cada Administración reciba información correcta, no completar una pantalla de Importass como sustituto de una consulta fiscal específica.
Fecha de inicio y altas fuera de plazo
Solicita el alta antes del comienzo de la actividad; puedes tramitarla con hasta 60 días de antelación. Usa una fecha prevista que puedas explicar con la organización del negocio. La emisión de la primera factura no siempre es el único hecho relevante para determinar cuándo se comenzó a trabajar. Si ya estabas prestando servicios, no declares un comienzo posterior solo para que la aplicación lo considere puntual.
El Reglamento de afiliación establece efectos específicos para las altas fuera de plazo. Pueden cambiar los días por los que se cotiza y los beneficios disponibles. Cuando hay varias altas dentro del año, el efecto diario tampoco es ilimitado: comprueba las reglas de las tres primeras altas en plazo y las restantes. Para un inicio pasado, comunica los hechos y pregunta por su regularización; completar el alta hoy no borra automáticamente el periodo anterior.
Información que debes reunir según tu actividad
- Identificación y NUSS; si no existe, prepara antes la solicitud del número de la Seguridad Social.
- Fecha de inicio, domicilio profesional, actividades y Administración tributaria competente.
- Códigos IAE y CNAE que correspondan a lo que realmente haces.
- Estimación de rendimientos, opción de base, mutua y coberturas aplicables.
- IBAN para cuotas; si la cuenta es de otra persona, autorización y datos del titular.
Para socios o personas vinculadas a una entidad, reúne también la información que permita declarar esa vinculación. Para un familiar colaborador, no copies sin revisar los campos de un profesional independiente. Prepara una descripción sencilla de cada actividad: qué vendes o qué servicio prestas, dónde y con qué condición. Esa descripción ayuda a elegir códigos y detectar si falta declarar otra actividad.
IAE, CNAE y varias actividades sin altas duplicadas
IAE y CNAE son clasificaciones con finalidades diferentes. Que sus códigos tengan cifras parecidas no significa que sean intercambiables. Utiliza la actividad fiscal que declaras ante la Administración tributaria y el código de actividad económica que corresponda en TGSS. Si desarrollas dos servicios distintos, identifica ambos y no reduzcas toda la actividad a la categoría que te resulte más fácil seleccionar.
Importass explica que quien desempeña varias actividades por cuenta propia se da de alta una sola vez. Después debe comunicar las actividades conforme al procedimiento correspondiente. Por ejemplo, una persona que presta servicios de traducción y vende productos no debe crear dos identidades ni pagar dos altas personales por iniciativa propia. Documenta la información declarada para actualizarla cuando cambie el negocio. Cuando dejes solo una actividad, la baja de autónomo explica por qué cesar parcialmente no siempre equivale a salir de RETA.
Estima rendimientos y elige una base con criterio
Para una persona autónoma individual en estimación directa, suma al rendimiento neto fiscal las cuotas propias de Seguridad Social o mutualidad alternativa deducidas y aplica la deducción genérica del 7%. El artículo 308.1.c de la LGSS contempla un 3% para los colectivos de las letras b y e del artículo 305.2, con la regla de noventa días de alta en esos supuestos; no lo asignes a cualquier autónomo.
El artículo 44.2.a del Reglamento de cotización calcula el promedio dividiendo el rendimiento anual computable tras la deducción entre los días de alta computables y multiplicando por treinta. Los periodos no regularizables quedan fuera del divisor. No dividas siempre por doce ni confundas facturación, rendimiento, base y cuota.
Ejemplo hipotético de régimen ordinario: persona individual en estimación directa, 21.000 euros de rendimiento neto fiscal, 3.000 de cuotas deducidas y 365 días computables, sin cuota reducida ni periodos excluidos. Resultado anual: (21.000 + 3.000) × 0,93 = 22.320 euros. Promedio: 22.320 ÷ 365 × 30 = 1.834,52 euros.
La tabla TGSS de 2026 sitúa ese rendimiento en el tramo superior a 1.700 y hasta 1.850 euros, con base entre 1.143,79 y 1.850 euros. Si eligiera la mínima, en un mes completo con todas las coberturas ordinarias y sin beneficios, los tipos serían 28,30% comunes + 1,30% profesionales + 0,90% MEI + 0,90% cese + 0,10% formación: 31,50%. La estimación es 1.143,79 × 0,315 = 360,29 euros. No se aplica a cuota reducida, pluriactividad con particularidades ni otros colectivos.
Revisa el resumen del alta y la regularización que corresponda a tus rendimientos efectivos. La base escogida debe estar dentro de los límites aplicables; conserva la previsión y contrasta después el informe de bases.
Mutua, coberturas y beneficios de cotización
La mutua identifica la entidad que gestionará las contingencias que le correspondan. Revisa coberturas y opciones si también trabajas por cuenta ajena: estar en pluriactividad no autoriza a marcar cualquier exclusión. La elección y el resumen del alta deben reflejar tu situación real.
La cuota reducida del artículo 38 ter de la Ley 20/2007 es un régimen distinto del ejemplo ordinario. Con carácter general, exige alta inicial o no haber estado en RETA los dos años anteriores; son tres si disfrutaste la reducción en el periodo previo. Se solicita al alta. La posible extensión tras los primeros doce meses naturales completos exige solicitud previa y rendimientos netos anuales inferiores al SMI anual, con comprobación en cada año si abarca dos ejercicios.
No conviertas el resultado de 360,29 euros en un recibo con reducción. Antes de confirmar, revisa la opción solicitada, las fechas y el importe que informa el servicio para tu supuesto. Hay reglas específicas y exclusiones, entre ellas familiares colaboradores; el ejemplo no calcula sus cuotas ni una tarifa reducida. Distingue la cotización de los gastos de una gestoría y conserva el documento final del alta.
Completa el alta y revisa el resultado
- Accede a la ficha oficial de alta y utiliza la identificación admitida para actuar en tu nombre o como apoderado.
- Revisa tu identificación, NUSS y condición de autónomo.
- Declara fecha, domicilio y actividades con sus códigos.
- Introduce los rendimientos previstos y selecciona base, mutua, coberturas y beneficios que correspondan.
- Comunica la cuenta bancaria y verifica quién es su titular.
- Revisa el resumen completo y termina la presentación.
Comprueba especialmente fecha de efectos y opciones de cotización. Si la vía documental requiere revisión, no interpretes el envío como una resolución inmediata. Un móvil que no coincide con el registrado puede impedir el acceso por SMS; corrígelo mediante actualización de datos en TGSS. Después consulta el documento de alta y coteja sus datos con los de la declaración censal.
Ejemplo: una profesional prepara su comienzo
Ejemplo hipotético: Marta prevé empezar a prestar servicios el 20 de octubre. Antes de esa fecha consulta su NUSS, prepara la declaración censal y describe con precisión la actividad. En Importass declara el inicio previsto, el domicilio desde el que trabajará, la estimación de rendimientos y la cuenta de domiciliación. No utiliza una cuota vista en una noticia antigua como resultado asegurado.
Antes de enviar descubre que el IBAN corresponde a una cuenta de su pareja. Obtiene la autorización exigida y los datos del titular, o elige una cuenta propia. Una vez tramitado, revisa el alta y la base, y organiza las siguientes obligaciones fiscales por separado.
Si el cliente aplaza el proyecto, Marta consulta cómo modificar o anular el inicio previsto según el estado del trámite. Cambiar una factura en su archivo no modifica la fecha comunicada a TGSS. El ejemplo ilustra preparación documental, no una recomendación sobre su encuadramiento particular.
Incidencias y obligaciones tras darte de alta
Si falta una actividad, revisa la comunicación de actividades; si falla el cargo bancario, identifica si el problema está en el IBAN, la titularidad o el pago. No supongas que un recibo devuelto cancela el alta. Cuando los rendimientos cambien, comprueba las ventanas de modificación de base y previsión en el servicio vigente. El alta inicial no fija para siempre tus obligaciones.
Los socios pueden necesitar aportar documentación complementaria de su vinculación, y algunos beneficios requieren acreditar circunstancias concretas. Atiende al motivo de la petición, en vez de adjuntar toda la documentación de la empresa sin selección. Si has empezado antes de la fecha declarada, plantea la corrección con el dato real. La revisión final debe abarcar situación de alta, actividad, cotización y fiscalidad; cada una puede estar correctamente presentada mientras otra mantiene una incidencia.
Preguntas frecuentes
¿Puedo darme de alta antes del primer día?
Sí. Importass permite anticipar el alta hasta 60 días. La fecha declarada debe corresponder al comienzo previsto, y debes revisar el documento final para comprobar los efectos que reconoce TGSS.
¿Facturar menos del SMI me exime automáticamente?
No. TGSS relaciona la obligación con la actividad económica personal y habitual, con independencia de los ingresos. Los casos dudosos requieren comprobar los hechos y el encuadramiento, no aplicar una exención automática por facturación.
¿El alta de Importass también me da de alta en AEAT?
Son obligaciones distintas. Coordina el alta de Seguridad Social con la declaración censal que proceda. En AEAT, el modelo 036 está vigente y el modelo 037 fue suprimido en febrero de 2025.
¿Necesito dos altas si tengo dos actividades?
La persona se da de alta una sola vez en trabajo autónomo, pero debe declarar sus actividades. Comprueba los códigos y utiliza las comunicaciones de actividades cuando añadas o finalices una de ellas.
¿La tarifa reducida se aplica a cualquiera que empieza?
No. El artículo 38 ter exige, con carácter general, alta inicial o ausencia de alta dos años, tres si ya disfrutaste esa reducción, y solicitud al alta. La extensión tiene condiciones de solicitud y rendimientos. El ejemplo ordinario de esta guía no calcula una tarifa reducida.
¿Puedo domiciliar en una cuenta ajena?
La ficha de alta contempla esa posibilidad con autorización del titular y su identificación. Comprueba qué datos pide el trámite; introducir un IBAN ajeno sin resolver la titularidad puede generar incidencias.
¿El rendimiento mensual calculado es la cuota que pagaré?
No. En el ejemplo, 1.834,52 euros es rendimiento mensual para localizar el tramo; 1.143,79 es la base mínima del tramo de 2026. Los 360,29 euros estiman un mes completo ordinario con todas las coberturas y sin beneficios. No son una cuota reducida ni un recibo garantizado.
Fuentes consultadas
- Importass: alta en trabajo autónomo
- TGSS: guía práctica de trabajo autónomo
- AEAT: modelo 036 y plazos censales de 2026
- BOE: Ley General de la Seguridad Social, artículos 305 y 308
- BOE: Reglamento de afiliación, artículos 32 y 46
- LGSS: artículo 308, rendimiento computable y deducciones
- Reglamento: artículos 44 y 46, promedio y regularización
- Estatuto del trabajo autónomo: artículo 38 ter
- TGSS: tablas, bases y tipos de cotización de 2026
Consulta estas páginas oficiales antes de presentar documentos o pagar tasas. Revisión editorial: .
Usa la guía para orientarte y confirma siempre el trámite en el organismo competente.