- La consulta se realiza en el expediente de Renta WEB.
- Un borrador guardado no acredita una declaración presentada.
- El plazo general de seis meses no se cuenta siempre desde tu envío.
- No hay una fecha universal de ingreso para cualquier estado de consulta.
Primero comprueba si presentaste o solo guardaste un borrador
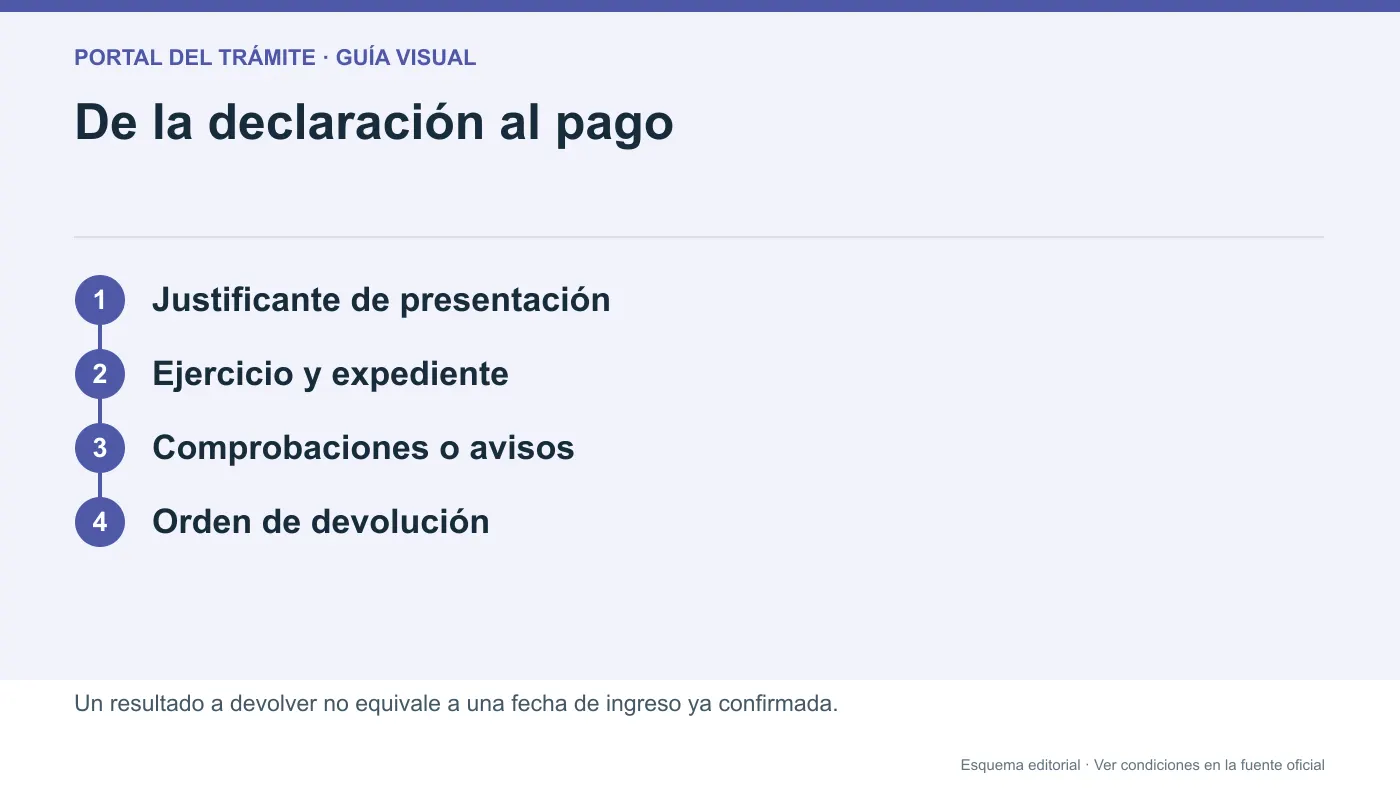
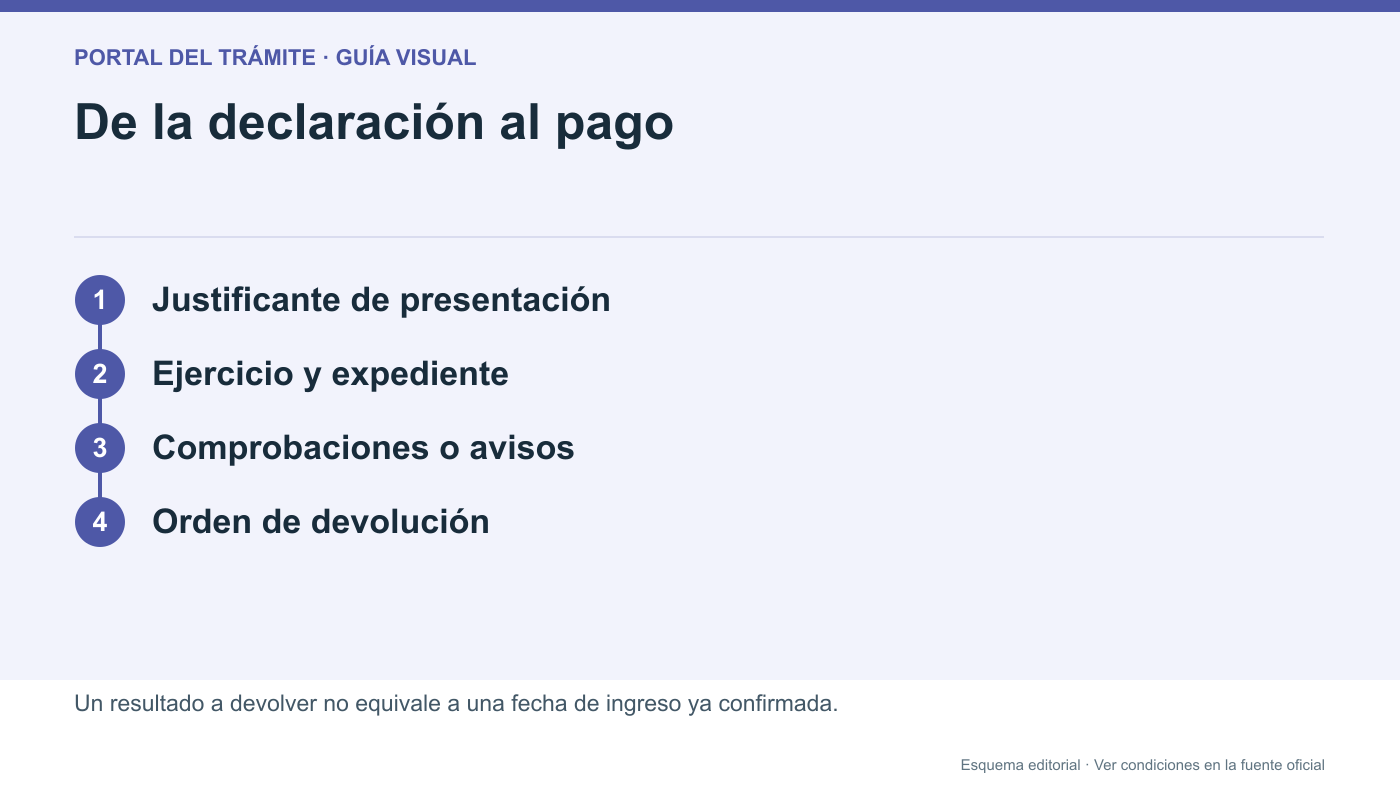
Antes de buscar la devolución, localiza el justificante de presentación del ejercicio correspondiente. Que una simulación o borrador muestre un resultado a devolver no acredita que la declaración haya sido enviada. Identifica número o referencia de la presentación y conserva el archivo completo en tu carpeta fiscal.
Si otra persona presentó por ti, pide el justificante de esa actuación sin compartir credenciales. Revisa ejercicio, titular y resultado. No presentes de nuevo una declaración solo porque no encuentras el recibo: consulta primero las presentadas y aclara qué se envió. Una duplicación innecesaria puede complicar la comprensión de tu expediente.
Cómo entrar en la consulta oficial del ejercicio correcto
La AEAT indica que el seguimiento se hace accediendo al expediente a través del servicio de tramitación de borrador y declaración, Renta WEB. Entra desde sus servicios oficiales de Renta, selecciona el ejercicio y utiliza una identificación admitida para esa actuación.
- Confirma qué declaración solicitó la devolución.
- Abre el servicio del ejercicio correspondiente.
- Identifícate y consulta el expediente.
- Lee el estado y cualquier actuación o comunicación disponible.
- Guarda la información que necesites para una consulta posterior.
No introduzcas datos fiscales en un buscador de devoluciones ajeno a la AEAT. Este portal no puede comprobar tu importe ni consultar cuándo se pagará.
Qué dato responde a cada pregunta
| Dato | Qué te permite comprobar | Qué no garantiza |
|---|---|---|
| Justificante de declaración | Qué se presentó y cuándo. | Que ya se haya ordenado el pago. |
| Resultado a devolver | La devolución solicitada en la declaración. | Que no pueda existir comprobación. |
| Estado de tramitación | Información actual del expediente. | Un día universal de ingreso. |
| Comunicación o requerimiento | Qué actuación concreta se pide. | Que baste esperar sin responder. |
La tabla explica categorías de información, no reproduce todos los mensajes posibles de Renta WEB ni permite diagnosticar cualquier expediente por una frase aislada.
El plazo de seis meses: desde qué momento se cuenta
La información oficial sitúa el plazo general de seis meses desde el final del plazo de presentación de las declaraciones, o desde la presentación si se hizo fuera de plazo, para devolver o iniciar un procedimiento de comprobación de la devolución. No equivale a seis meses desde cualquier día en que miras el expediente.
Separa en una nota la fecha de presentación, el final del plazo que correspondía y las comunicaciones posteriores. No publiques una fecha de cobro calculada solo por tu orden de presentación. Esta guía no afirma que quienes declararon el mismo día reciban el ingreso juntos ni que una determinada pantalla produzca una transferencia en un número fijo de días.
Cuándo contempla la AEAT intereses de demora
La AEAT explica que, si transcurren seis meses sin ordenar el pago por causa imputable a la administración, abonará intereses desde el día siguiente al vencimiento, sin necesidad de solicitarlos. Se aplican sobre el importe finalmente acordado, que puede diferir del inicialmente solicitado si existe una comprobación.
No calcules un derecho definitivo solo con el tiempo de espera: importan el procedimiento y la causa del retraso. No se ofrece aquí una cifra universal ni se presupone que toda demora sea imputable a la administración. Conserva las comunicaciones y consulta el expediente completo si necesitas aclarar cómo se aplica la regla a tu situación.
Cuenta bancaria y devolución que no aparece en el banco
La devolución se realiza generalmente por transferencia a la cuenta de titularidad indicada en el documento correspondiente. Comprueba qué cuenta se consignó y qué información muestra el expediente antes de atribuir la incidencia al banco o presentar otra declaración. No publiques tu IBAN para pedir ayuda.
Si la cuenta cambió o está cerrada, utiliza las gestiones oficiales disponibles según la fase y sigue sus instrucciones. Actualizar el domicilio fiscal no modifica por sí solo la cuenta de pago. No se recomienda alterar otros datos sin relación ni se garantiza que una solicitud de cambio alcance una orden ya emitida.
Si hay una comunicación: responde al documento, no al aviso
Si aparece un requerimiento o notificación, abre y lee el documento completo por el canal oficial. Un email de aviso no sustituye sus instrucciones. Identifica el punto solicitado, periodo, plazo y modo de aportación; conserva la evidencia de recepción y del envío de tu respuesta.
Los servicios de Renta enlazan presentación de documentos y atención a comunicaciones. No adjuntes indiscriminadamente toda tu documentación a una gestión genérica esperando que sustituya el procedimiento indicado. La guía de notificaciones puede ayudarte a distinguir aviso y comunicación formal cuando ese sea el canal de tu caso.
Ejemplo y lista para consultar una espera con precisión
Ejemplo orientativo: presentaste dentro de plazo, obtuviste justificante y todavía no has recibido devolución. Entras en el ejercicio correcto, revisas actuaciones y comparas las fechas con la regla general. Si consultas a la AEAT, describes referencia, estado, fecha y cuestión concreta en lugar de pedir una predicción basada en el día de presentación.
- Declaración efectivamente presentada.
- Ejercicio y titular correctos.
- Estado leído junto con sus comunicaciones.
- Cuenta revisada sin difundirla.
- Fechas distinguidas de una promesa de ingreso.
Si solo necesitas acreditar información fiscal para otro trámite, solicita el certificado de IRPF: no sustituye ni acelera la devolución.
Preguntas frecuentes
¿Un borrador a devolver significa que Hacienda ya me debe pagar?
Primero verifica la presentación efectiva. Un borrador guardado no equivale al justificante de una declaración enviada.
¿Los seis meses empiezan el día que presento?
En la regla general, desde el final del plazo de declaraciones; si presentas fuera de plazo, desde esa presentación. Revisa además las actuaciones del expediente.
¿Puedo conocer un día exacto de ingreso por el estado?
No se ofrece una fecha universal para cualquier mensaje. Consulta la información y comunicaciones reales de tu expediente.
¿Tengo que pedir intereses siempre que tarde?
La AEAT contempla el abono sin solicitud cuando se cumplen las condiciones de retraso imputable a la administración. La espera por sí sola no resuelve todas esas condiciones.
Fuentes consultadas
Consulta estas páginas oficiales antes de presentar documentos o pagar tasas. Revisión editorial: .
Usa la guía para orientarte y confirma siempre el trámite en el organismo competente.