- En el supuesto ordinario debes tener al menos tres mensualidades pendientes y solicitar antes de iniciar la actividad.
- El pago único financia una finalidad acreditada; no es dinero de libre disposición.
- Inversión, subvención de cuotas y modalidad combinada deben elegirse al preparar la solicitud.
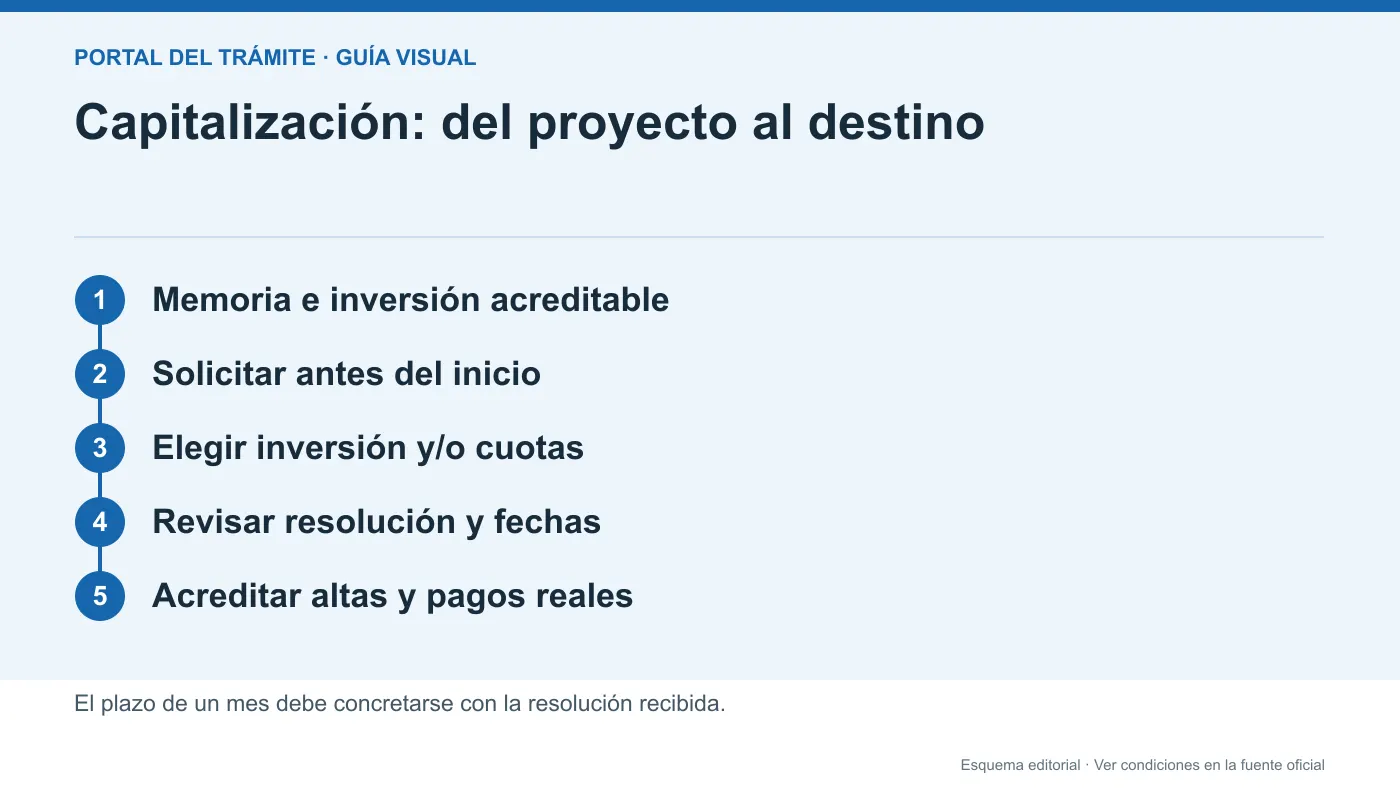
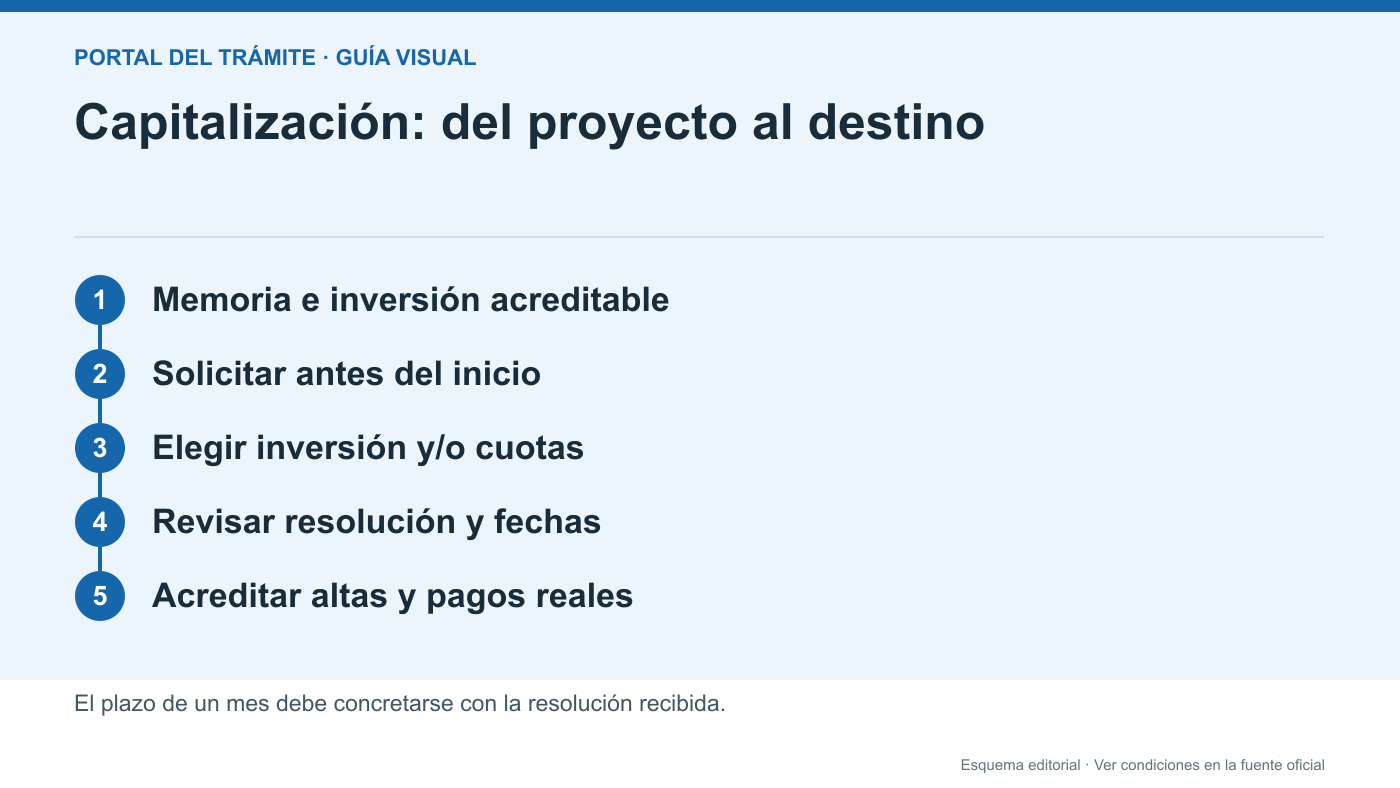
- Acredita el destino del importe en un mes desde el cobro y comprueba separadamente las condiciones y fechas de inicio de la resolución.
Qué se adelanta y cómo elegir la modalidad
Capitalizar significa anticipar el valor actual de una prestación contributiva pendiente para una finalidad de emprendimiento admitida. No añade otra ayuda al paro reconocido. La decisión implica destinar ese derecho a inversión, subvención de cotizaciones o una combinación de ambas modalidades. La cuantía a tanto alzado atiende a la inversión o aportación justificable y al cálculo legal, incluida la deducción del interés correspondiente.
Antes de elegir, separa gastos iniciales de gastos periódicos. Si necesitas maquinaria al abrir, prepara su inversión; si la necesidad principal son cuotas, examina la modalidad de subvención. No presupongas que podrás cambiar después de haber iniciado la actividad una opción solicitada de forma exclusiva. Para cobrar mensualmente mientras empiezas como autónomo existe la compatibilidad de prestación y trabajo autónomo, con otro procedimiento. Compara necesidades reales, derecho pendiente y condiciones antes de comprometerlo.
Comprobar el supuesto ordinario y sus exclusiones
En la vía ordinaria, el SEPE exige prestación contributiva por cese total y definitivo de la relación laboral, al menos tres mensualidades pendientes y no haber obtenido pago único en los cuatro años anteriores. Si impugnaste el cese que originó la prestación, la solicitud debe situarse después de la resolución del procedimiento correspondiente. No confundas ese momento con la mera presentación de la demanda judicial.
La Ley 20/2007 excluye determinados supuestos tras haber compatibilizado prestación y trabajo autónomo durante los veinticuatro meses anteriores. También regula límites relacionados con el empleador anterior y su grupo. Existen vías especiales para determinadas incorporaciones a cooperativas o sociedades laborales y para empresas en concurso; requieren su tratamiento propio. Esta guía organiza el expediente ordinario y no decide individualmente esos casos. Revisa las resoluciones anteriores, el último empleador y la forma jurídica elegida antes de concluir que un proyecto es admisible.
La solicitud debe preceder al inicio de actividad
El orden importa: primero se solicita y después se inicia la actividad o incorporación en los términos del supuesto. Para autónomos y socios de mercantiles, la Ley 20/2007 vincula el inicio a la fecha indicada en el alta en Seguridad Social. Tener una cita solicitada o un formulario preparado no equivale a haber presentado el pago único antes de esa fecha.
Una vez presentada la solicitud, el SEPE permite iniciar antes de recibir resolución, pero hacerlo no garantiza una aprobación favorable. Coordina calendario del proyecto y fechas administrativas con esa incertidumbre. Si has elegido un inicio próximo, prepara memoria y documentos con antelación. La prestación contributiva y su capitalización pueden solicitarse simultáneamente cuando procede; comprueba ambas actuaciones. Si ya existe alta anterior a la solicitud, no cambies artificialmente la fecha declarada para encajar en el requisito.
Una memoria que explique proyecto, inversión y financiación
La memoria debe permitir entender qué vas a hacer, dónde, con qué medios y cómo se utilizará el importe solicitado. Utiliza la plantilla oficial como punto de partida y adapta el contenido al proyecto. Un taller necesita justificar equipamiento y espacio; una actividad profesional puede concentrar inversión en herramientas y recursos distintos. Una descripción que únicamente enumera «emprender» o «crear empresa» no explica esas necesidades.
Prepara un cuadro de concepto, proveedor previsto, importe y documento de soporte. Separa aportación propia, pago único solicitado y otras fuentes de financiación. Comprueba que el total es coherente y que no cuentas dos veces la misma compra. Los presupuestos apoyan la planificación, pero después deberás acreditar operaciones e importes efectivamente abonados. Si solo solicitas subvención de cuotas, la ficha aclara que no necesitas detallar la inversión del mismo modo. No inventes facturación futura garantizada para hacer parecer viable la actividad.
Documentos según autónomo, cooperativa o sociedad
Para actividad autónoma, prepara solicitud, identificación y memoria del proyecto, con documentos que apoyen la inversión y viabilidad. Para incorporación a una entidad existente, interesa la certificación del órgano correspondiente sobre admisión, condición de socio estable, aportación o valor de participaciones y, cuando proceda, periodo de prueba. No basta con una oferta de empleo en esa entidad.
Si constituyes una cooperativa o sociedad, reúne la documentación del proyecto societario que corresponda: acuerdos, condiciones de trabajo, aportaciones y estatutos previstos. Para una mercantil, comprueba su antigüedad máxima admisible, control efectivo, actividad profesional y encuadramiento. Tras la aprobación serán necesarios documentos de constitución, inscripción, desembolso y alta según cada vía. La documentación de solicitud y la de ejecución no son intercambiables. Una escritura final puede acreditar la constitución, mientras que una memoria previa explica por qué se pide financiarla.
Canales de presentación y comprobación del expediente
La ficha del SEPE contempla sede electrónica, oficina de prestaciones con cita, oficinas de registro público y correo administrativo. Selecciona una vía que permita presentar solicitud firmada y documentación antes del inicio. Para la atención presencial consulta cita de prestaciones. Si utilizas un registro, identifica el órgano destinatario y el procedimiento de pago único; la guía de registro electrónico explica qué comprobar.
- Revisa prestación pendiente y modalidad solicitada.
- Comprueba que las fechas de proyecto son posteriores a la presentación exigida.
- Adjunta memoria y documentación de tu vía.
- Finaliza el envío y verifica el contenido registrado.
- Consulta requerimientos antes de ejecutar cambios relevantes.
Si falta un presupuesto o certificación, contesta la petición de subsanación dentro del expediente. Una consulta al organismo no incorpora automáticamente el documento que falta.
Qué inversión se puede financiar y cómo evitar mezclas
El artículo 34 de la Ley 20/2007 regula inversión necesaria para desarrollar la actividad autónoma y aportación al capital de mercantiles en sus supuestos. Contempla gastos de constitución, puesta en funcionamiento, tasas y tributos, y hasta un quince por ciento para servicios específicos de asesoramiento, formación e información vinculados al emprendimiento. No convierte cualquier gasto personal realizado durante esos meses en inversión admisible.
Ordena cada partida por finalidad y soporte. Si una compra tiene uso mixto, requiere examinar qué parte y evidencia admite el procedimiento; no asumas que un ordenador o vehículo es financiable por su nombre. Explica su función en el proyecto y consulta el tratamiento cuando exista duda. El presupuesto inicial debe guardar relación con lo ejecutado. Si cambia una inversión de forma sustancial, plantea cómo comunicarla y justificarla antes de destinar el dinero a una finalidad que la resolución no contemplaba.
Solicitud, inicio y prueba del destino: tres hitos distintos
Solicitud previa: conserva el registro anterior al inicio de la actividad. El SEPE permite empezar después de solicitar y antes de resolver, pero eso no asegura concesión. Una cita o un borrador no equivalen al registro.
Calendario de inicio: al recibir la resolución, identifica las condiciones, la fecha exigida para iniciar y los documentos que debes aportar. No uses la fecha del ingreso bancario para aplazar una obligación comunicada por el SEPE. Si resolución e ingreso tienen fechas distintas y no queda claro el vencimiento, pide al SEPE que lo concrete antes de posponer el alta o la incorporación. Prepara entretanto la documentación disponible; una consulta no amplía por sí sola el plazo.
Destino del dinero: el apartado Destino del pago único fija un mes desde el cobro para acreditar su utilización. Registra esa fecha separadamente: no es un cálculo del vencimiento para iniciar. Reúne facturas, justificantes bancarios y pruebas de alta o incorporación según la modalidad. La hoja informativa del SEPE, Documentos a entregar una vez resuelta su solicitud, distingue la documentación de autónomos, sociedades, cooperativas y subvención de cuotas.
Relaciona cada operación con la inversión aprobada y conserva la prueba del abono efectivo. Un presupuesto no prueba un pago y una factura no acredita por sí sola la transferencia. Presenta la justificación por el canal del expediente y conserva su registro.
Fiscalidad, cierre del negocio y dinero no justificado
La exención del pago único en el IRPF tiene condiciones: destino admitido y mantenimiento durante cinco años de la actividad o de las acciones o participaciones correspondientes. La Agencia Tributaria explica la regularización si se incumple ese mantenimiento. Esa condición fiscal debe distinguirse de la comprobación del SEPE de que el dinero se utilizó para el fin concedido.
Cerrar un negocio no permite afirmar sin más que toda la capitalización deba devolverse, ni que no exista ninguna consecuencia. Deben comprobarse la inversión acreditada, la resolución, los derechos restantes y el efecto tributario. Si no justificas el destino o cambias la finalidad, puede existir reclamación de cantidades. Consulta la situación concreta antes de gastar remanentes como si fueran ahorro disponible. Para conocer lo pendiente del derecho original, puedes revisar el certificado de importes pendientes, sin confundirlo con una autorización de nueva capitalización.
Ejemplo: equipamiento inicial y cuotas posteriores
Ejemplo hipotético: Marta prepara una actividad de reparación y tiene prestación contributiva pendiente. Necesita herramientas al abrir y prevé cuotas mensuales. Antes del alta compara pago único para la inversión y modalidad combinada. Elabora una memoria con presupuestos separados y explica qué financiaría con recursos propios. No calcula la cantidad concedida multiplicando sin más los meses pendientes por el último ingreso bancario.
Marta presenta la solicitud antes del inicio. Cuando recibe resolución, comprueba modalidad, cantidad y obligaciones temporales; después reúne altas, facturas y pagos para justificar. Si cambia una herramienta por otra, explica la modificación y consulta su tratamiento. El ejemplo no supone que todos los gastos se acepten ni que la combinación sea siempre la mejor opción. La utilidad del ejercicio es prever el circuito completo, desde una necesidad de inversión concreta hasta la documentación que demostrará el destino autorizado del dinero.
Preguntas frecuentes
¿Puedo solicitar después de darme de alta como autónomo?
En el supuesto ordinario la solicitud debe ser anterior al inicio identificado en el alta. El SEPE advierte de denegación si ya existe alta al solicitar. Comprueba el régimen concreto antes de iniciar, especialmente en vías societarias especiales.
¿Me entregan siempre todo el paro pendiente?
No. Se calcula el valor actual y el importe a tanto alzado depende de la inversión o aportación justificable. Puedes examinar subvención de cuotas o modalidad combinada, solicitándolas con el orden y condiciones correspondientes.
¿Qué ocurre si solo pido subvención de cuotas?
No presupongas que podrás solicitar después de iniciar el pago único de inversión. La ficha distingue las modalidades y limita el cambio posterior cuando se ha elegido exclusivamente una de ellas.
¿Puedo iniciar mientras espero la resolución?
La ficha permite iniciar después de presentar y antes de la resolución, pero eso no asegura concesión. Conserva coherencia entre proyecto, fechas e inversión y valora que la solicitud puede requerir revisión o ser denegada.
¿Cuál es el plazo para justificar?
El apartado Destino del pago único del SEPE fija un mes desde el cobro para acreditar su utilización. No uses ese mes para calcular también el inicio: identifica sus condiciones en la resolución y pide concreción al SEPE si no queda claro el vencimiento, sin esperar a posponer la actividad.
¿El pago único está siempre exento de impuestos?
La exención del IRPF exige destino admitido y mantenimiento durante cinco años de actividad o participaciones según el supuesto. La AEAT explica los efectos de incumplimiento; no equivale a una exención sin condiciones.
Fuentes consultadas
- SEPE: requisitos, solicitud y justificación del pago único
- SEPE: hoja informativa de pago único
- SEPE: plantilla de memoria explicativa
- BOE: Ley 20/2007, artículo 34
- BOE: Real Decreto 1044/1985
- AEAT: pago único y mantenimiento de la exención
- RD 1044/1985: artículo 4
- SEPE: destino, requisitos y obligaciones
- SEPE: pruebas de inversión y pago
- SEPE: documentación posterior a la resolución
Consulta estas páginas oficiales antes de presentar documentos o pagar tasas. Revisión editorial: .
Usa la guía para orientarte y confirma siempre el trámite en el organismo competente.