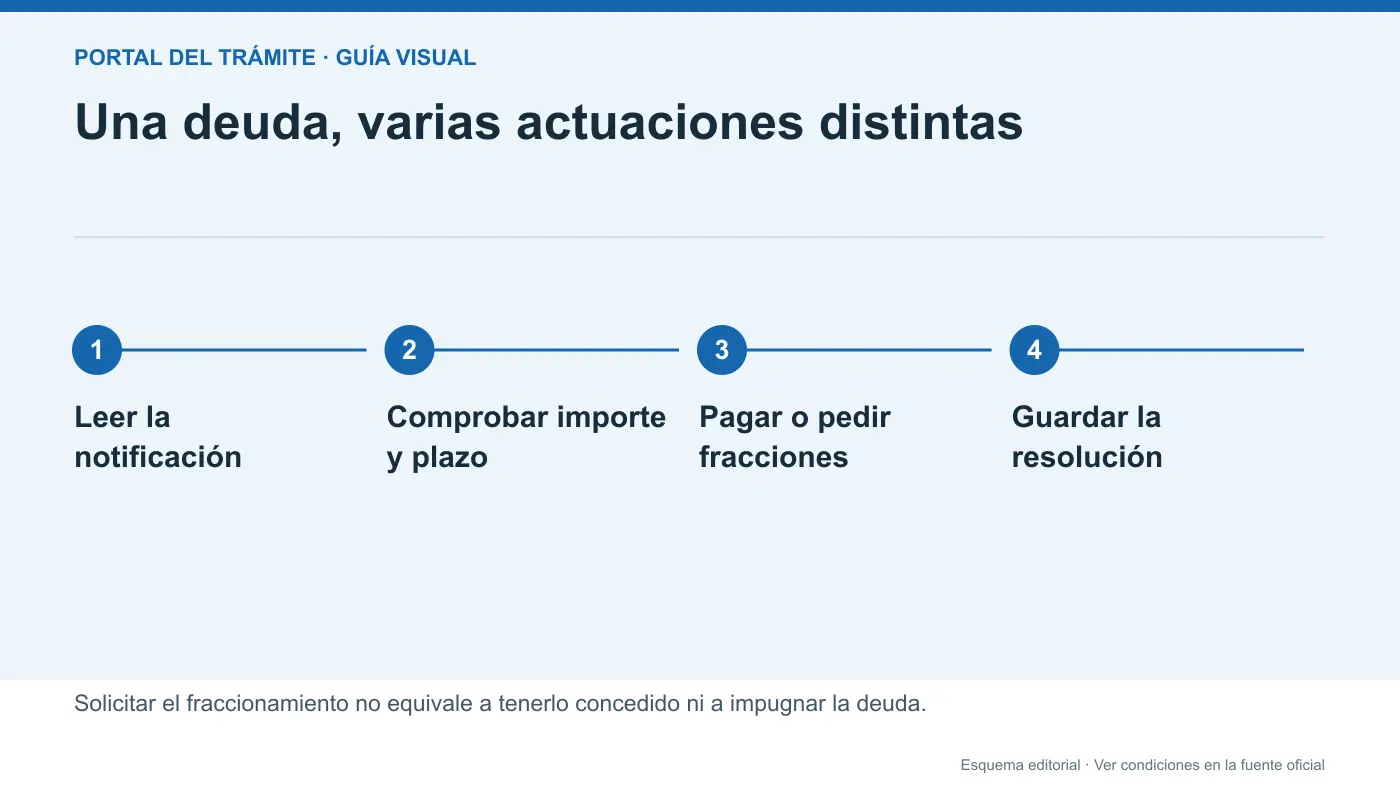
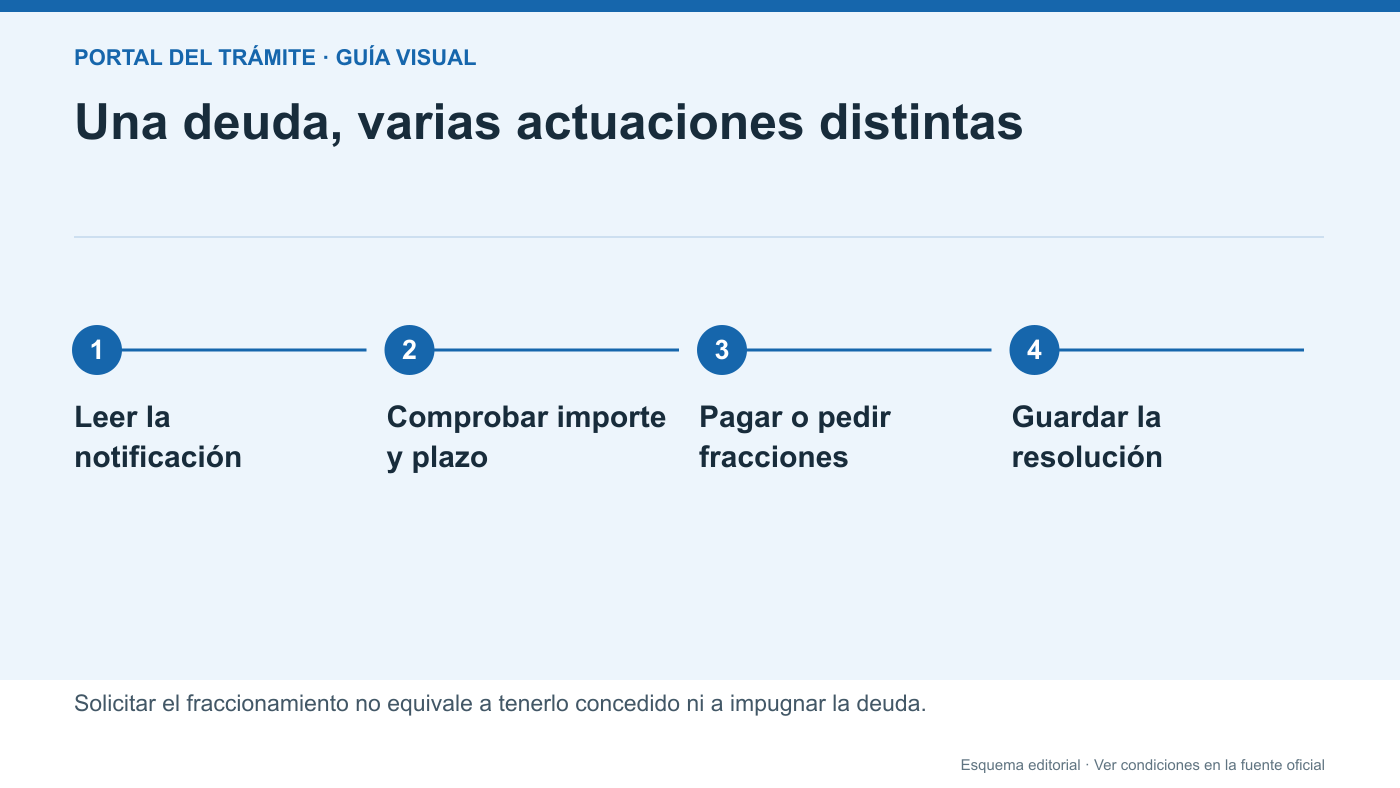
- Primero identifica si tienes una comunicación inicial o una resolución de cobro indebido.
- La solicitud de fraccionamiento debe justificar la situación económica y los vencimientos propuestos.
- Puede conllevar intereses; no equivale a condonar la deuda.
- En vía ejecutiva cambia la administración competente y pueden existir recargos.
Antes de pagar: identifica qué documento has recibido
Si el SEPE te comunica un cobro indebido, guarda el documento completo y la evidencia de cuándo lo recibiste. Una comunicación para formular alegaciones, una resolución que fija deuda y una actuación de recaudación no son la misma fase. El primer paso es localizar qué acto tienes, el periodo al que se refiere y qué instrucciones incluye.
No hagas una transferencia a un número recibido únicamente por SMS, correo o llamada. Contrasta el aviso en el canal oficial y utiliza los datos de la notificación auténtica. Si se accedió por un sistema de notificaciones, conserva también la constancia correspondiente. La guía de DEHú ayuda a distinguir un aviso de cortesía del acceso a una comunicación administrativa.
Alegar, devolver, fraccionar y compensar son decisiones distintas
| Actuación | Objetivo | Qué no debes suponer |
|---|---|---|
| Alegaciones o impugnación que corresponda | Discutir hechos, cálculo o decisión por el cauce previsto. | Que una consulta informal sustituya el escrito exigido. |
| Devolución | Reintegrar la cantidad por las instrucciones oficiales. | Que baste cualquier transferencia sin referencia. |
| Fraccionamiento | Solicitar un calendario de pagos. | Que la petición esté concedida o elimine la deuda. |
| Compensación | Aplicar prestaciones posteriores a la deuda según el régimen correspondiente. | Que una nueva prestación borre lo adeudado. |
Si no estás de acuerdo con el fondo, revisa las vías y plazos de tu resolución. Solicitar pagos fraccionados no debe confundirse con presentar el recurso o reclamación procedente.
Revisa periodos, importe y comunicaciones anteriores
Haz una relación de los meses afectados, lo que recibiste y el motivo que comunica el SEPE. Compárala con tus recibos y con las variaciones laborales o personales que hubieras comunicado. No deduzcas la causa únicamente por una línea del banco: la notificación debe permitir identificar la decisión y sus fundamentos.
Prepara los justificantes relevantes con sus fechas y referencias de registro. Por ejemplo, si afirmas que comunicaste un inicio de trabajo, localiza la evidencia de esa comunicación, no solo el contrato. Si el cálculo te resulta incomprensible, pide aclaración por el canal competente sin asumir que esa consulta paraliza los plazos. Cuando el importe o la impugnación tengan consecuencias importantes, valora asesoramiento jurídico con el expediente completo.
Plazo voluntario y presentación del fraccionamiento
La información general del SEPE distingue la fase inicial de alegaciones y la resolución de reintegro. El formulario de fraccionamiento identifica un periodo voluntario de treinta días hábiles desde la notificación de la resolución. La FAQ indica que la solicitud se presente dentro del plazo de treinta días y antes del inicio de la vía ejecutiva. Revisa el cómputo y las instrucciones de tu documento concreto; no cuentes desde el día en que viste el movimiento bancario.
No esperes al último momento para preparar el expediente. Si el plazo ya ha transcurrido o la deuda está en otra fase, comprueba órgano competente, recargos y actuación disponible. No se afirma que una presentación tardía conserve automáticamente las condiciones del periodo voluntario ni que reservar cita equivalga a registrar la solicitud.
Qué debe justificar la solicitud de pagos fraccionados
Utiliza el formulario oficial enlazado por el SEPE y las condiciones de fraccionamiento. Identifica la deuda, explica los motivos económicos y plantea duración y vencimientos que puedas justificar. Completa el medio de notificación y revisa si tu caso exige documentación o garantías adicionales.
- Referencia y cuantía de la deuda reclamada.
- Motivos por los que solicitas fraccionar.
- Situación económica y documentos pertinentes.
- Propuesta de plazos y vencimientos.
- Datos de notificación y firma requeridos.
El formulario recoge un máximo general de cinco años, con posibilidad de superar ese periodo cuando se acrediten causas extraordinarias. No supone que puedas elegir cinco años de forma automática: el SEPE debe valorar y resolver la petición. Comprueba que presentas el modelo general adecuado y no uno de un régimen excepcional ajeno a tu caso.
Ejemplo de presupuesto: propuesta no significa cuota aprobada
Ejemplo ficticio: una deuda principal de 1.200 euros y una propuesta de doce mensualidades permiten calcular 100 euros mensuales de principal. Ese cálculo sirve para organizar una propuesta, no para anunciar una cuota final de 100 euros: puede haber intereses y otras condiciones que determine la resolución. Explica qué ingresos y gastos respaldan que puedas cumplirla.
Haz el cálculo con importes reales y sostenibles, sin ocultar otras obligaciones relevantes. Si tu disponibilidad cambia mes a mes, explica la razón y la documentación que corresponda. No empieces un calendario elegido por ti creyendo que sustituye la aprobación. Conserva el formulario enviado, sus anexos y el justificante de registro para saber exactamente qué condiciones solicitaste.
Después de presentar: requerimientos y resolución
Revisa las comunicaciones posteriores y responde a los defectos o documentos que te soliciten dentro del plazo indicado. La resolución es la que debe permitir conocer deuda, duración, vencimientos y demás condiciones aplicables. No confundas un acuse de registro con un calendario aprobado ni un mensaje de «en trámite» con concesión.
Si se aprueba, organiza recordatorios de los vencimientos y guarda cada justificante con la referencia de la deuda. Si se deniega, lee el plazo de reintegro que concede y los medios de impugnación de ese acto; no uses por inercia los plazos de la resolución inicial. La FAQ y el formulario contemplan un nuevo plazo de quince días hábiles tras la notificación de una denegación, que debes contrastar con la comunicación recibida.
Intereses, nuevas prestaciones y vía ejecutiva
El SEPE explica que la aprobación del fraccionamiento conlleva el interés de demora correspondiente. Si vuelves a percibir prestaciones, puede aplicarse compensación de la deuda; el formulario prevé que se suspenda el fraccionamiento y se pase a compensar, con la posibilidad de solicitar compensación parcial conforme a sus condiciones. Por eso debes comunicar y comprobar cambios, no dejar correr dos calendarios por tu cuenta.
Las fuentes advierten de recargo del 20 % al pasar a la fase indicada de recaudación y de la intervención de la TGSS en vía ejecutiva. No lo conviertas en una afirmación de que cualquier retraso tiene exactamente el mismo coste en cualquier supuesto. Identifica la fase real y consulta al organismo competente antes de realizar pagos o solicitar un acuerdo que ya no corresponda resolver al SEPE.
Garantías, subsanación y silencio: lo que recoge el BOE
El artículo 33 bis del Real Decreto 625/1985 permite comprobar condiciones que no deben confundirse con el calendario que tú propones:
- Si existen defectos de la solicitud, prevé un requerimiento de subsanación de diez días.
- Para deudas superiores a 150.000 euros exige garantía suficiente sobre principal y recargos.
- Fija tres meses para resolver desde la entrada en el registro del órgano competente para tramitarla; sin resolución expresa en ese plazo, la petición puede entenderse desestimada, no concedida.
- Recoge causas de denegación como incumplimientos reiterados de fraccionamientos anteriores o una providencia de apremio ya expedida al solicitar.
La resolución puede establecer condiciones diferentes de las propuestas. Conserva la fecha de registro y revisa cada comunicación; no uses la falta de respuesta como autorización para pagar según un acuerdo que todavía no existe.
Lista final y cómo evitar una doble gestión
- Tengo la notificación completa y su fecha.
- He revisado causa, periodo e importe.
- Distingo discutir la deuda de organizar su pago.
- La propuesta económica está explicada y documentada.
- He presentado por un canal oficial y guardado el registro.
- Esperaré y leeré la resolución sin presumir aprobación.
Si necesitas atención presencial, utiliza la cita del SEPE adecuada. Una reanudación o un certificado de prestaciones son actuaciones distintas y no sustituyen el tratamiento de un cobro indebido. No envíes a este portal tus resoluciones, datos bancarios ni expedientes para tramitar el pago.
Preguntas frecuentes
¿Puedo devolver el cobro indebido en varios pagos?
Puedes solicitar el fraccionamiento si corresponde a tu situación y fase. Debes justificarlo y esperar resolución; no basta con dividir el importe por tu cuenta.
¿Pedir fraccionamiento elimina intereses?
No. El SEPE señala la aplicación del interés de demora correspondiente. Revisa la resolución y el coste total, no solo el principal dividido entre meses.
¿El fraccionamiento equivale a reclamar contra la deuda?
No. Organizar el pago y discutir la decisión son actuaciones diferentes. Revisa los medios de impugnación y plazos del acto concreto.
¿Qué pasa si vuelvo a cobrar una prestación?
Puede operar la compensación del cobro indebido. Comprueba las condiciones del SEPE, la eventual compensación parcial y cómo afecta a un fraccionamiento ya concedido.
Fuentes consultadas
- SEPE: compensación parcial y fraccionamiento
- SEPE: formulario y condiciones de fraccionamiento
- SEPE: devolución, notificaciones y recaudación
- BOE: Real Decreto 625/1985, artículos 33, 33 bis y 34 bis
Consulta estas páginas oficiales antes de presentar documentos o pagar tasas. Revisión editorial: .
Usa la guía para orientarte y confirma siempre el trámite en el organismo competente.