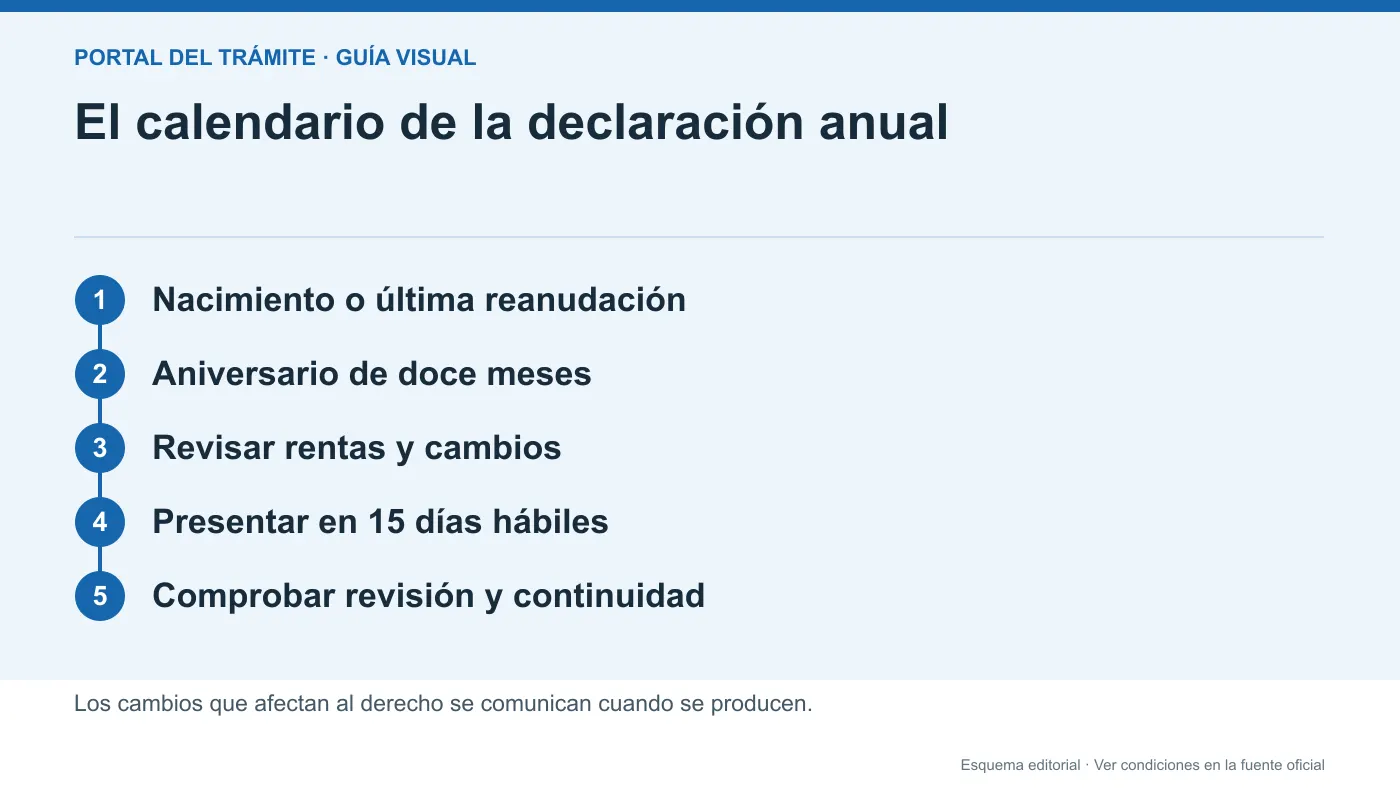
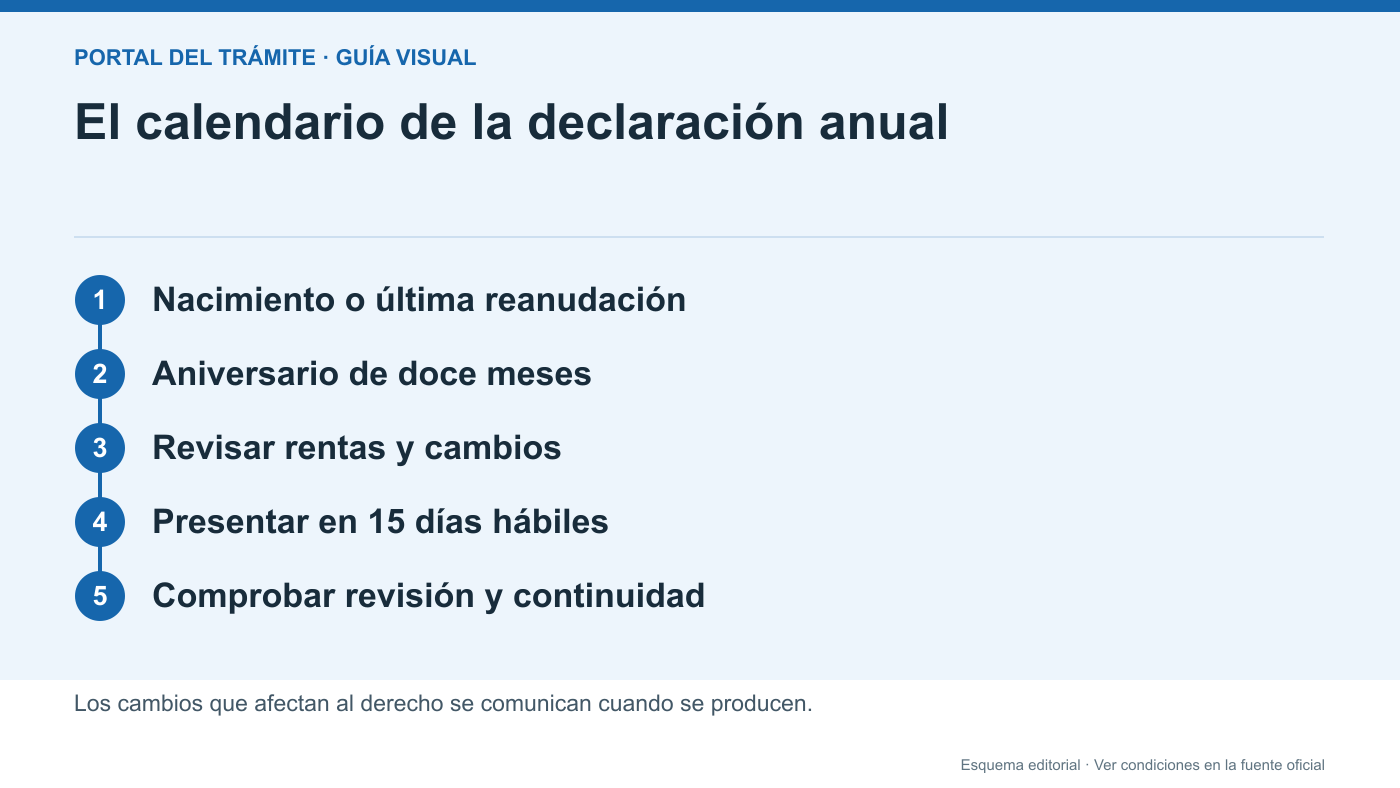
- La declaración se presenta al transcurrir doce meses desde el nacimiento del derecho o la última reanudación, dentro de los quince días hábiles siguientes.
- La sede distingue el servicio directo para subsidios anteriores a noviembre de 2024 de la presolicitud de los posteriores.
- La revisión anual no permite esperar para comunicar una renta que afecta al mantenimiento del derecho.
- Presentar tarde puede suspender pago y cotización, con recuperación sujeta a sus reglas.
Una obligación de mantenimiento de un derecho ya reconocido
La declaración anual de rentas, o DAR, permite al SEPE revisar la condición económica del subsidio de mayores de 52. Se refiere a personas que ya tienen ese derecho reconocido y deben mantenerlo. No es una nueva solicitud por cumplir otra edad ni una prórroga trimestral ordinaria. La guía de acceso al subsidio de mayores de 52 explica los requisitos iniciales.
Esta declaración tampoco es la declaración fiscal de IRPF. Aunque documentos tributarios puedan apoyar la comprobación, presentar a la Agencia Tributaria no realiza la gestión anual ante el SEPE. Localiza la resolución de tu subsidio, cualquier suspensión y la última reanudación antes de comenzar. Esos documentos identifican el calendario aplicable. Un recordatorio recibido ayuda, pero la obligación no depende de que llegue un mensaje. Llevar una fecha de control evita confundir la campaña fiscal de primavera con el aniversario administrativo del derecho.
Calcular el aniversario y los quince días hábiles
La regla legal exige presentar cada vez que transcurran doce meses desde el nacimiento del derecho o desde su última reanudación, dentro de los quince días hábiles siguientes. El punto de partida no es necesariamente el primer ingreso, la fecha en que recibiste la carta ni el comienzo del año natural. Si hubo una reanudación posterior, revisa su fecha de efectos.
Prepara una línea de fechas con nacimiento, suspensiones y última reanudación. Calcula el aniversario de doce meses y después los días hábiles, excluyendo sábados, domingos y festivos aplicables. No añadas dos semanas al calendario sin revisar esos días. Si los documentos muestran fechas distintas y no sabes cuál se utiliza, consulta al SEPE con ambas resoluciones. La guía de reanudación distingue la recuperación de un derecho de su creación inicial; para mayores de 52 deben atenderse además las reglas específicas de su artículo.
El canal cambia según la concesión del subsidio
La sede distingue los subsidios anteriores al 1 de noviembre de 2024, para los que ofrece el servicio directo de declaración, y los posteriores, cuya DAR debe realizarse mediante presolicitud en el Área Personal o presencialmente. Antes de escoger, comprueba la fecha y el régimen del derecho. Si está justo en la fecha de transición, consulta cómo figura en tu expediente.
La ficha de declaración anual describe el recorrido del Área Personal hacia Gestiones, presolicitud y declaración anual de mayores de 52, con acceso por PIN SEPE o identificación electrónica. Para el servicio directo, la sede indica identificación y requisitos de firma, incluido nivel avanzado cuando se usa Cl@ve. La guía de presolicitud explica sus límites. No uses un botón destinado al régimen anterior únicamente porque tienes certificado. La modalidad correcta depende del expediente, además del medio de identificación.
Qué rentas revisar y por qué no usar una media anual
El subsidio de mayores de 52 exige mantener carencia de rentas propias. El umbral legal se expresa como setenta y cinco por ciento del SMI, sin la parte proporcional de dos pagas extraordinarias. No se determina repartiendo libremente entre todo el hogar las rentas personales para que quede una media menor. Tampoco utiliza el IPREM como límite económico de acceso.
Revisa salarios, pensiones, alquileres, rendimientos financieros, actividad económica y ganancias o incrementos patrimoniales conforme a sus reglas. Algunas rentas y excepciones requieren un tratamiento específico. Una media de doce meses puede esconder un periodo en que se incumplió la condición, aunque al final del año el resultado parezca bajo. Lleva un registro por conceptos y fechas y comunica cuando se produce un aumento que afecta al derecho. La DAR es una revisión periódica adicional, no una autorización para esperar al aniversario antes de informar de ese hecho.
Sin variación o con variación: leer ambas opciones
El modelo oficial diferencia declaración sin variación y con variación. Sus instrucciones describen cuándo utilizar cada opción y, en caso de datos que deban detallarse, el tratamiento de rentas periódicas del mes anterior. Lee el dorso antes de marcar. Que no hayas trabajado no garantiza que todas tus rentas sigan igual: puede haber intereses, alquileres o un ingreso extraordinario.
Para cantidades periódicas de frecuencia superior al mes, las instrucciones indican repartir entre los meses a los que correspondan. Así, un interés trimestral hipotético de ciento ochenta euros daría sesenta por mes para esa operación, si ese es el tratamiento aplicable. No uses esa división para todos los ingresos sin distinguir su naturaleza. El modelo contiene reglas adicionales para no periódicos, ganancias y patrimonio. Si una herencia o venta plantea dudas, identifica fecha, importe y documentación y pide su clasificación; esta guía no calcula individualmente esas operaciones.
Documentos por origen de renta y cambio producido
- Trabajo o pensiones: nóminas, certificados y documentación del periodo que se debe comprobar.
- Alquiler: contrato y acreditación de los rendimientos relevantes.
- Intereses o dividendos: documentos de la entidad con importe y periodo al que corresponden.
- Actividad económica: datos de ingresos y gastos necesarios conforme a la regla aplicable.
- Venta, herencia o donación: documentación que permita distinguir ganancia, incremento y patrimonio.
Identifica también resolución del subsidio, última reanudación y comunicaciones de rentas ya realizadas. Si el organismo dispone de datos, sigue sus indicaciones de exhibición o aportación; no sustituye por completo la obligación de declaración. Una certificación de saldo bancario no explica necesariamente el origen ni periodo del dinero. Si la documentación contiene varias operaciones, señala cuál corresponde al cambio comunicado para que se pueda comprobar con precisión.
Presentar y comprobar la actuación anual
- Localiza aniversario y régimen de concesión.
- Revisa los cambios y documentos económicos pertinentes.
- Entra en la sede y escoge servicio directo o presolicitud según corresponda.
- Selecciona la declaración anual, completa la opción económica adecuada y las observaciones necesarias.
- Finaliza la firma o validación del canal.
- Comprueba que el documento presentado y su fecha pueden recuperarse.
- Consulta cualquier requerimiento o resolución posterior.
Para presentación presencial utiliza cita de prestaciones con el modelo y los documentos de tu caso. Reservar cita no permite afirmar que la DAR ya está incorporada. Si no puedes acceder por PIN, revisa el teléfono registrado y utiliza otro canal admitido a tiempo. Si una gestión de presolicitud necesita validación, consulta su historial sin convertir la ausencia de respuesta inmediata en motivo para duplicar declaraciones.
Si una renta superó el límite durante el periodo
Comunica el incremento que pueda afectar al mantenimiento cuando se produzca, según la ley. Al presentar la DAR, explica los periodos afectados y las comunicaciones que ya hiciste. El SEPE puede suspender por el tiempo en que no se reunían los requisitos y regularizar cantidades. Que hoy tus rentas hayan bajado no demuestra que los meses anteriores estuvieran correctamente pagados.
Para reanudar tras recuperar la condición económica existen plazos y efectos propios. Debe comprobarse cuándo se volvió a cumplir, cuánto duró la suspensión y si existe otra causa. No asumas que la DAR por sí sola recupera cualquier cantidad pasada. Si se ocultó una circunstancia que afectaba al derecho, puede existir además procedimiento sancionador. Diferencia revisión de rentas, reintegro y sanción en las comunicaciones recibidas. Para valorar una operación patrimonial o recurrir una decisión concreta, necesitarás el detalle del expediente y, cuando proceda, asesoramiento individual.
Si olvidaste la declaración o se suspendió el cobro
No presentar en plazo puede suspender el subsidio y la cotización correspondiente. Si la causa es la falta de DAR, la regla específica contempla reanudación desde la fecha en que se solicita aportando la declaración que acredita mantenimiento de requisitos. No presupongas que después de entregarla se abonará automáticamente todo el tiempo de interrupción.
El artículo 280 regula también límites de reanudación y extinción vinculados a doce meses, con particularidades cuando se ha trabajado. Por eso una declaración atrasada mucho tiempo exige comprobar la situación jurídica antes de prometer recuperación. Consulta la comunicación de suspensión y aporta la DAR por el canal correcto cuanto antes. Si el motivo es una renta, un trabajo u otra causa, identifica esa razón separadamente. La consulta y certificación de prestaciones puede mostrar la situación actual, pero un certificado no subsana la falta de declaración ni resuelve el derecho suspendido.
Ejemplo: reanudación que modifica la fecha de referencia
Ejemplo hipotético: Teresa obtuvo el subsidio con efectos en febrero y posteriormente se suspendió por un trabajo. La última reanudación tiene efectos en octubre de 2025. Al preparar su calendario de DAR, revisa esa resolución: el siguiente control de doce meses se relaciona con octubre de 2026 y la ventana de quince días hábiles posterior, no con la campaña de renta ni necesariamente con febrero.
Teresa comprueba rendimientos y conserva una comunicación que realizó cuando cambiaron. Elige el canal correspondiente al régimen de concesión y declara lo que exige el modelo, explicando los periodos que necesiten revisión. Si no hubo reanudación real sino otro tipo de comunicación, el ejemplo no permite cambiar por su cuenta el aniversario. La utilidad es identificar qué fecha administrativa gobierna el trámite y demostrar los ingresos con su origen. No garantiza continuidad del subsidio: sigue siendo necesario que se mantengan todos los requisitos y atender cualquier revisión.
Preguntas frecuentes
¿Se presenta durante la campaña de la renta?
No por coincidir con la campaña fiscal. La DAR se calcula desde doce meses del nacimiento del derecho o última reanudación, con quince días hábiles siguientes. La declaración tributaria y la DAR son actuaciones diferentes.
¿Debo presentarla si no tengo nuevos ingresos?
Sí, la obligación anual existe para mantener la protección. El modelo incluye una opción sin variación en los términos de sus instrucciones; comprueba también rendimientos que no proceden de trabajo.
¿Puedo usar siempre el servicio directo con Cl@ve?
La sede lo diferencia según la concesión: anteriores a noviembre de 2024 por servicio directo; posteriores por presolicitud del Área Personal o presencial. La identificación disponible no determina por sí sola el canal adecuado.
¿Las rentas de mi pareja se dividen con las mías?
El requisito de esta protección es carencia de rentas propias. No lo sustituyas por una media familiar que reduzca tus ingresos. Determinadas titularidades u operaciones deben comprobarse individualmente.
¿Puedo esperar a la DAR para comunicar una herencia?
Debes comunicar cuando se produzca una circunstancia que pueda afectar al mantenimiento del derecho. La revisión anual no aplaza esa obligación; el tratamiento de la herencia depende de sus datos y reglas.
¿Recupero todos los meses si la presento tarde?
No se garantiza. La falta de DAR tiene reglas de suspensión y reanudación desde su presentación acreditativa, además de límites legales. Comprueba motivo y fecha de la suspensión antes de calcular atrasos.
Fuentes consultadas
- Sede SEPE: DAR y canal según fecha de concesión
- SEPE: declaración anual, presolicitud y revisión
- SEPE: modelo oficial e instrucciones de rentas
- BOE: LGSS, artículos 275 y 280
- BOE: Ley 39/2015, cómputo de plazos
Consulta estas páginas oficiales antes de presentar documentos o pagar tasas. Revisión editorial: .
Usa la guía para orientarte y confirma siempre el trámite en el organismo competente.