Publicación oficial: . Elaboración de esta noticia: .
Qué establece el artículo 19
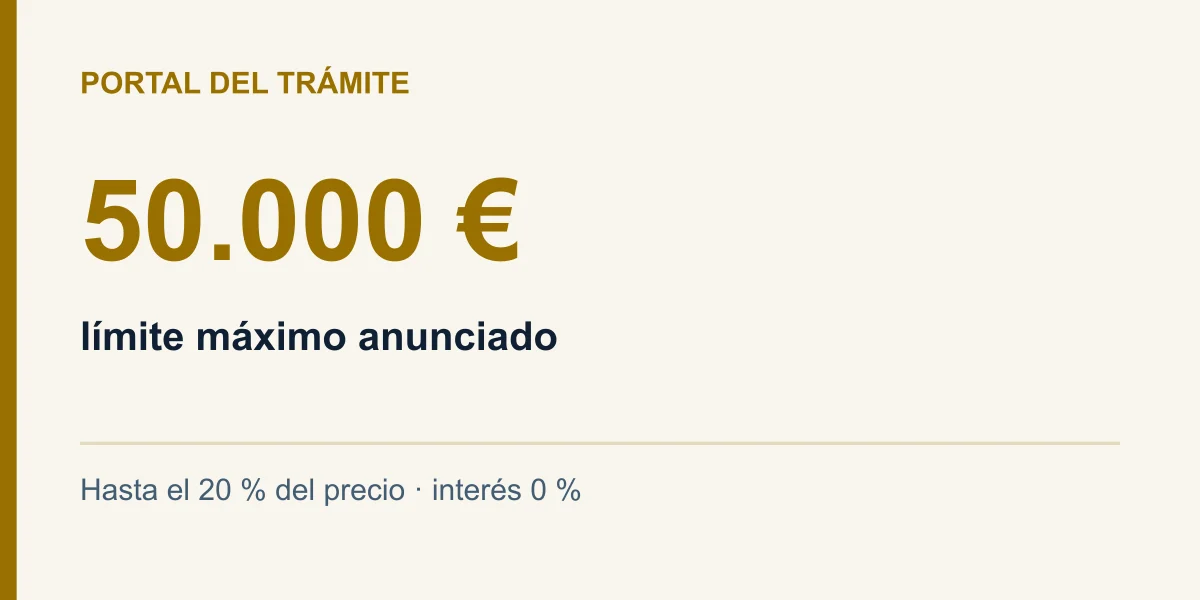
El artículo 19 del Real Decreto-ley 29/2026 crea TU CASA, gestionado por el ICO, para complementar financiación privada en la primera vivienda habitual hipotecada, con independencia de la edad. No es una subvención: prevé préstamos al 0 %, sin comisiones, por el menor importe entre el 20 % del valor y 50.000 euros.
El precepto contempla hasta diez años y una carencia vinculada al plazo hipotecario, con el máximo de treinta años que recoge su redacción. La dotación inicial de 10.000 millones corresponde al mecanismo completo.
Qué falta para convertir el marco en una solicitud
El apartado 5 del artículo 19 encarga al desarrollo del mecanismo concretar beneficiarios, límites, características y procedimiento. El ICO gestionará las operaciones y analizará su riesgo conforme a las condiciones de elegibilidad. La aprobación de la norma no sustituye ese análisis.
Para actuar, consulta la información oficial del ICO y comprueba que el producto se identifica como TU CASA: condiciones, documentación, plazo y canal de presentación. No apliques automáticamente las reglas de otros avales o préstamos para vivienda.
Cómo funciona el límite: dos ejemplos de cálculo
Para un valor de vivienda de 200.000 euros, el 20 % son 40.000: ese sería el techo aritmético frente al límite de 50.000. Para 400.000 euros, el 20 % son 80.000 y prevalecería el máximo de 50.000.
Son ejemplos de la fórmula legal, no importes concedidos ni una evaluación de elegibilidad. Tampoco sustituyen la aprobación de la financiación privada.
La financiación lleva condiciones sobre la vivienda
El artículo 19.13 vincula la vivienda a un precio máximo de transmisión permanente. En las ventas posteriores toma como referencia el precio de adquisición actualizado por IPC, con las mejoras que se admitan en el desarrollo. También regula el límite de renta si se arrienda y su constancia en escritura y Registro de la Propiedad.
Antes de comprometer una compra, contrasta esas condiciones con la financiación privada y el procedimiento específico de la línea. El 0 % de interés y el límite de 50.000 euros no significan concesión automática ni una subvención que no haya que devolver.
Fuentes oficiales y fecha de revisión
- Medidas de vivienda aprobadas el 6 de octubre de 2026
- Real Decreto-ley 29/2026 publicado en BOE
- ICO: información institucional y acceso a sus líneas
Revisión editorial: . Los plazos pueden cambiar y la convocatoria completa prevalece sobre este resumen.