Publicación oficial: . Elaboración de esta noticia: .
Agosto y septiembre: conservar el mes de cada dato
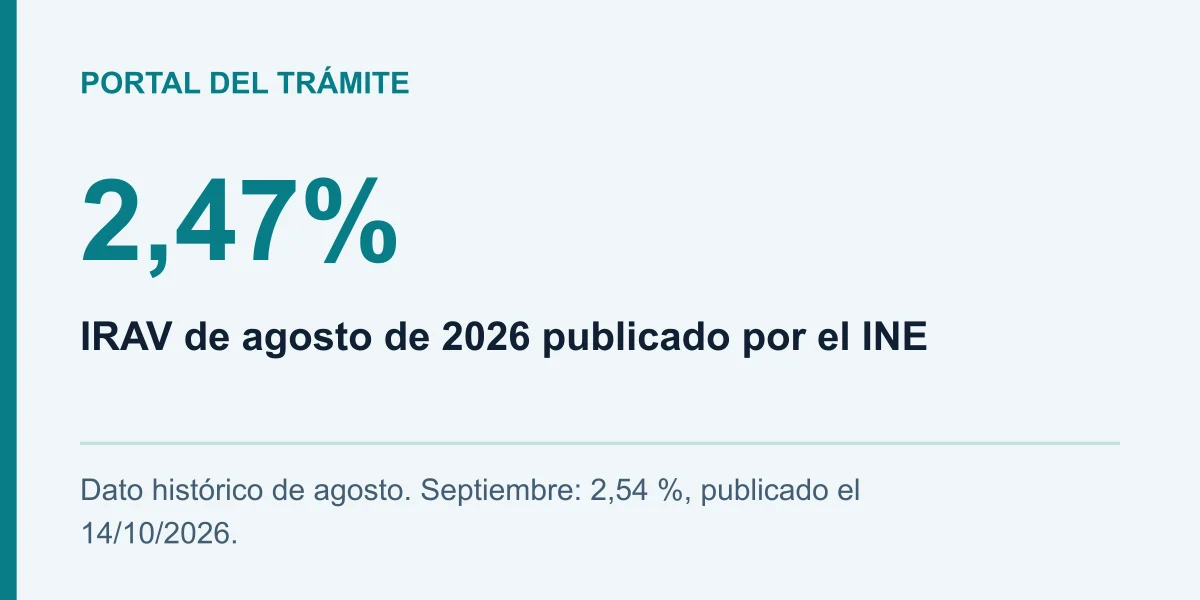
La noticia original trataba el IRAV de agosto de 2026, del 2,47 %, disponible en la consulta de 13 de octubre. El INE publicó el dato de septiembre el 14 de octubre de 2026: 2,54 % de variación anual. La actualización editorial del 15 de octubre ya recogía ese avance.
La revisión de 16 de octubre elimina las frases que todavía dejaban septiembre pendiente de publicación. Se conserva agosto como referencia histórica, sin cambiar el mes del titular ni las fechas originales de publicación. La ficha de últimos datos del INE permite comprobar el dato de septiembre y su fecha de difusión.
El límite extraordinario exige una comprobación separada
La disposición final sexta del RDL 29/2026 regula actualizaciones de anualidades comprendidas entre su entrada en vigor, el 8 de octubre de 2026, y el 31 de diciembre de 2027. Si la renta supera el máximo aplicable del sistema de índices de precios de referencia, no procede incremento. En los demás casos, sin nuevo pacto entre las partes, el incremento no puede superar el 2 %.
El IRAV no autoriza por sí solo una subida. Hay que comprobar también el artículo 18 de la LAU, la cláusula contractual, la anualidad y la comunicación. El sistema de referencia de rentas iniciales y el IRAV de actualización cumplen funciones distintas.
Qué revisar antes de calcular
Reúne contrato, anexos, renta vigente, aniversario, comunicación y mes del índice utilizado. La cifra más reciente no sustituye automáticamente la referencia que corresponda a una actualización anterior. Sin pacto expreso de actualización, el dato estadístico tampoco crea una cláusula.
Como ejemplo condicionado, sobre una renta de 800 euros un máximo aplicable del 2 % supone 16 euros, hasta 816. Antes de utilizarlo hay que comprobar que no procede la prohibición de incremento ni un límite menor. Consulta la guía para actualizar la renta con los documentos del contrato.
Una hoja de cálculo no decide qué norma se aplica
Separa la comprobación jurídica de la operación aritmética. En una hoja privada puedes anotar la renta anterior, el porcentaje propuesto, el incremento en euros y la renta resultante. En otra columna identifica de dónde procede cada dato: cláusula, comunicación, tabla del INE o disposición del BOE. Una cifra sin mes o sin referencia normativa no permite reconstruir la actualización.
Por ejemplo, aplicar mecánicamente el 2,54 % a 800 euros produce 20,32 euros de incremento y una renta de 820,32 euros. Esa cuenta es correcta matemáticamente, pero no demuestra que la subida sea exigible. En el supuesto condicionado del límite del 2 % explicado antes, la diferencia sería de 4,32 euros al mes. Si corresponde no incrementar, tampoco sería correcto sustituir ese resultado por el 2 %. Son escenarios distintos, no tres opciones que las partes puedan elegir sin examinar el contrato.
Comprueba además si la cantidad que estás utilizando es exclusivamente renta o incluye otros conceptos. No mezcles una actualización anual con una reclamación de suministros, una revisión de gastos o la firma de un contrato nuevo. La documentación de cada concepto debe poder identificarse por separado.
Comunicación, discrepancias y documentación que conviene conservar
El artículo 18 de la LAU regula la actualización anual y la exigibilidad desde el mes siguiente a su notificación escrita, con indicación del porcentaje aplicado. Revisa el texto vigente junto con las reglas extraordinarias. La fecha de publicación del índice no equivale a una notificación del arrendador ni sustituye el aniversario contractual.
Si recibes una subida que no entiendes, pide el desglose antes de sacar conclusiones: renta de partida, periodo, porcentaje, índice o pacto invocado y fecha desde la que se pretende cobrar. Guarda la comunicación original, el contrato y los recibos; no te limites a una captura del porcentaje de una noticia. Si hay desacuerdo, la guía sobre reclamaciones de alquiler ayuda a ordenar los documentos y localizar orientación oficial. Esta información no aconseja dejar de pagar ni decide una controversia particular.
Antes de una actualización posterior, vuelve al dato del mes correspondiente y al BOE vigente. Este artículo conserva agosto en su URL porque documenta aquella publicación; su revisión incorpora septiembre sin crear otra noticia duplicada ni presentar la fecha editorial como si fuera la fecha del INE.
Fuentes oficiales y fecha de revisión
- INE: últimos datos del IRAV
- INE: calendario de difusión de 2026
- INE: nota informativa sobre la función del IRAV
- BOE: Ley de Arrendamientos Urbanos, artículo 18
- BOE: RDL 29/2026, límite extraordinario de la disposición final sexta
Revisión editorial: . Los plazos pueden cambiar y la convocatoria completa prevalece sobre este resumen.